Икономика
Руската централна банка посочи три приложения на цифровата рубла за намаляване на разходите за плащания
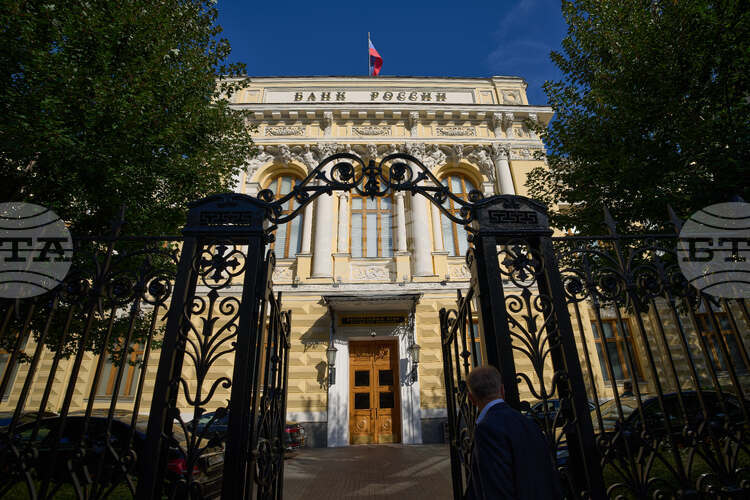
Цифровата рубла може да намали разходите при спешни парични преводи, приемане на плащания от търговци и изплащане на заплати, заяви заместник-председателят на „Банката на Русия“ (руската централна банка, б.ред.) Зулфия Кахруманова в интервю за сайта „Кп.ру“ (kp.ru), цитирано от ТАСС.
По думите ѝ платформата позволява безплатно прехвърляне на големи суми към близки хора без ограничения в размера на превода. За индивидуалните предприемачи приемането на плащания в цифрови рубли е по-евтино, посочи тя.
Като трето приложение Кахруманова открои преводите между дружествата в големи холдинги и изплащането на заплати. Според нея платформата позволява плащания независимо от работното време в различните часови зони, а изплащането на заплати струва по една рубла за всеки запис в платежния регистър.
Предстои въвеждане на смарт договори, автоматизирани плащания и възможност за плащане на абонаментни услуги от сметка в цифрови рубли. Услугата за абонаменти ще бъде достъпна през ноември, заяви заместник-председателят на централната банка.
На 1 септември в Русия започна масовото въвеждане на цифровата рубла, като големите банки и търговските вериги започнаха да осигуряват необходимата инфраструктура. Използването ѝ от гражданите е доброволно.
Цифровата рубла е третата форма на руската национална валута наред с парите в брой и безналичните средства, посочва ТАСС.
/БП/
Източник: БТА




Икономика
Доларът се задържа близо до 18-месечен връх в очакване на данните за инфлацията в САЩ, еврото поевтинява леко
Доларът се задържа близо до най-високото си равнище от година и половина в днешната азиатска търговия. Напрежението в Близкия изток поддържа предпазливостта на инвеститорите, които очакват данните за инфлацията в САЩ по-късно тази седмица, предаде Ройтерс.
Доларовият индекс, измерващ стойността на американската валута спрямо кошница от шест основни валути, се понижи леко до 102,16, но остана близо до достигнатия миналата седмица 18-месечен връх. Търговията протичаше в тесен диапазон при по-ниска ликвидност заради затворените по повод празник японски пазари.
Еврото поевтинява спрямо долара с 0,11 на сто, спрямо лирата с 0,15 на сто, а спрямо швейцарския франк – с 0,32 на сто. Единната валута е под натиск заради тревогите за публичните финанси на Франция и политическата несигурност преди президентските избори през 2027 г.
Разликата между доходността по десетгодишните френски и германски държавни облигации се разшири до 137 базисни пункта, близо до най-високото си равнище от 2012 г.
Според валутните стратези на Оу Си Би Си (OCBC) е твърде рано да се прецени дали по-високите разходи по заемите ще наложат по-голяма фискална дисциплина на френското правителство. Те очакват курсът на еврото спрямо долара да се стабилизира в определен диапазон, но смятат, че възможното поскъпване ще бъде ограничено от структурните проблеми в Европа.
Вниманието на валутните пазари се насочва към индекса на потребителските цени в САЩ, който ще бъде публикуван в сряда. Това е една от последните важни икономически публикации преди заседанието на Управлението за федерален резерв (УФР) в края на октомври.
През септември УФР повиши лихвите за първи път от 2023 г., за да ограничи инфлацията. Според инструмента „ФедУоч“ (FedWatch) на Си Ем И (CME) пазарите оценяват на 81 на сто вероятността лихвите да останат без промяна този месец спрямо 51 на сто преди месец.
Крис Уестън, ръководител на отдела за проучвания в „Пепърстоун“ (Pepperstone), смята, че прагът за ново повишение през октомври е много висок. При значително по-силни инфлационни данни обаче според него може да се обсъждат последователни увеличения през декември и януари, вместо следващото след декември да бъде през март, както очакват пазарите.
Данните от миналата седмица показаха допълнително отслабване на потребителското доверие в САЩ в началото на октомври заради нарастващите разходи за живот. Същевременно разпродажбите на облигационните пазари през последните седмици повишиха разходите по заемите в редица държави до най-високите им равнища от десетилетия на фона на опасенията за инфлацията, енергийните цени и държавния дълг.
Доларът се понижи с 0,06 на сто до 158,245 йени. Австралийският и новозеландският долар останаха почти без промяна на равнища съответно от 0,69815 и 0,56080 щатски долара.
Индийската рупия поскъпна с 1 на сто до 95,8 рупии за долар, след като централната банка предприе мерки за облекчаване на натиска върху валутата, като пренасочи покупките на долари от петролните компании извън спот пазара.
Южнокорейският вон достигна двугодишен връх, поскъпвайки с 0,5 на сто до 1334 вона за долар. Британската лира се повиши с 0,1 на сто до 1,3245 долара, а юанът остана почти без промяна както на вътрешния китайски пазар, така и извън него.
Източник: БТА
Икономика
„Амазон“ преговаря за придобиването на разработчика на изкуствен интелект „Декарт“ за около 7 млрд. долара, според Уолстрийт джърнъл
Американската технологична компания „Амазон“ (Amazon) води преговори за придобиването на стартъпа за изкуствен интелект „Декарт“ (Decart) за около 7 млрд. долара, съобщи Уолстрийт джърнъл.
Сделката може да бъде сключена скоро, ако преговорите не се провалят или не се появи друг заинтересован купувач, съобщи медията в неделя, като се позова на източници, запознати с разговорите.
Според информация на „Декарт“ компанията е разработила подкрепяния от „Енвидиа“ (Nvidia) модел „Луси“ (Lucy) за обработка на видео на живо в реално време, както и модела „Оейзис“ (Oasis) за симулирани среди за обучение на роботи и системи за автономно шофиране.
През май стартъпът привлече 300 млн. долара в кръг на финансиране, воден от „Радикал Венчърс“ (Radical Ventures), в който „Енвидиа“ се включи като нов инвеститор. Тогава компанията е била оценена на малко под 4 млрд. долара, посочва „Уолстрийт джърнъл“, позовавайки се на данни на „ПичБук“ (PitchBook).
Според Блумбърг през миналия месец разработчикът на изкуствен интелект „Антропик“ (Anthropic) се е отказал от обмисляното през август придобиване на „Декарт“ за 6 млрд. долара след финансов одит.
Ройтерс не е успяла да потвърди независимо информацията на „Уолстрийт джърнъл“. Към момента на публикацията „Амазон“ и „Декарт“ не са предоставили коментар.
/БП/
Източник: БТА
Икономика
Инфлацията и сезонът на отчетите ще тестват устойчивостта на пазарния възход
Световните финансови пазари навлизат в новата седмица с три ясно очертани теми: дали новите данни за инфлацията ще върнат очакванията за по-бързо затягане на паричната политика, дали корпоративните печалби ще оправдаят рекордните равнища на американските акции и докога пазарите ще издържат на доходност по държавните облигации, невиждана от десетилетия. Към тях се добавят петролът над 100 долара за барел и несигурността около конфликта между САЩ и Иран, които поддържат инфлационния риск.
Засега акциите устояват. S&P 500 достигна нов рекорд при затваряне и вече е с над 14 на сто нагоре от началото на годината. След силното първо полугодие според Ел Ес И Джи (LSEG) печалбите на компаниите от индекса се очаква да са нараснали с повече от 30 на сто през третото тримесечие. „Печалбите бяха невероятни тази година и сега просто ще трябва да видим от банките как се е развило третото тримесечие“, коментира Матю Мискин от „Манюлайф Джон Хенкок Инвестмънтс“ (Manulife John Hancock Investments).
Именно банките ще дадат първия голям тест. Във вторник резултатите си представят „Джей Пи Морган“ (JPMorgan), „Голдман Сакс“ (Goldman Sachs), „Ситигруп“ (Citigroup) и „Уелс Фарго“ (Wells Fargo), а ден по-късно „Морган Стенли“ (Morgan Stanley) и „Банк ъв Америка“ (Bank of America). Инвеститорите ще следят нетния лихвен доход, търсенето на кредити, провизиите, качеството на кредитните портфейли и приходите от инвестиционно банкиране и търговия. Според анализатора на „Джефрис“ (Jefferies) Дейвид Чиаверини нетните лихвени приходи могат да достигнат или леко да надхвърлят прогнозите при силен ръст на депозитите и стабилно качество на кредитите.
Асошиейтед прес отбелязва, че волатилността на пазарите е подкрепила търговските подразделения на банките, докато устойчивите потребителски разходи са увеличили приходите от такси и кредитиране. Очакванията са за ръст на печалбата на „Джей Пи Морган“ с 47 на сто, на „Ситигруп“ с 61 на сто и на „Банк ъв Америка“ с 36 на сто. Но банковият сектор влиза в отчетния сезон от по-слаба позиция на борсата: индексът на банките в S&P 500 е загубил 7,5 на сто през последния месец. „Дали пазарът усеща нещо, което се крие под повърхността при тези финансови компании?“, пита Мискин и допуска, че добри резултати биха донесли „въздишка на облекчение“.
Другата половина на уравнението е инфлацията. Очакванията в анкетата на Ройтерс са потребителските цени в САЩ през септември да са нараснали с 3,7 на сто на годишна база, а основната инфлация да бъде 2,5 на сто. Майкъл Рейнолдс от „Гленмид“ (Glenmede) е особено обезпокоен от устойчивия ценови натиск при услугите. „Наистина искаме да видим съществен напредък“, за да се увеличи увереността, че Управлението за федерален резерв (УФР) няма да трябва да бъде толкова агресивно, колкото се опасява пазарът, казва той.
Прогнозите се различават по размера на очакваното ускоряване. „Комерцбанк“ (Commerzbank) очаква месечната инфлация да се повиши от 0,4 на 0,6 на сто заради поскъпването на бензина, докато основният индекс да се забави до 0,2 на сто. Банката продължава да прогнозира ново увеличение на лихвите през декември. Икономистът Кристоф Балц също смята, че по-умерената основна инфлация няма да бъде достатъчна, за да откаже УФР от още една стъпка до края на годината.
Джеймс Найтли от Ай Ен Джи (ING) е по-предпазлив за непосредствената перспектива. Според него ще е необходим „особено висок доклад за индекса на потребителските цени“, за да се върне сериозно очакването за увеличение още през октомври. Такъв сценарий не е изключен заради бензина и самолетните билети, но базовата му прогноза остава УФР да изчака до декември. Пазарите в момента оценяват вероятността за ход на 28 октомври на едва 19 на сто спрямо до 70 на сто по-рано, докато увеличение през декември вече е напълно включено в цените.
В четвъртък картината ще бъде допълнена от производствените цени и продажбите на дребно. Те са особено важни, защото ще покажат едновременно доколко поскъпването на енергията се прехвърля върху разходите на бизнеса и дали потребителят продължава да издържа на по-високите цени. АП посочва, че през август продажбите на дребно изненадващо са нараснали с 1,2 на сто, почти двойно повече от очакваното, докато за септември прогнозите са за значително по-умерен растеж.
Този баланс е в основата и на оценката на Андреас Липков от „Си Ем Си Маркетс“ (CMC Markets), според когото седмицата ще бъде „важен стрестест“ за международните финансови пазари. Инфлацията и корпоративните печалби се срещат в момент на все по-рестриктивна лихвена среда, а решаващият въпрос е дали компаниите могат да запазят маржовете си при по-високи разходи за финансиране и енергия. Производствените цени ще покажат какъв натиск поемат предприятията, докато продажбите на дребно ще дадат отговор доколко реалната покупателна способност започва да отслабва.
Доходността на 10-годишните американски държавни облигации вече е около 5,24 на сто, след като достигна най-високото си равнище от 24 години. Рейнолдс предупреждава, че „в даден момент основните индекси ще се предадат пред по-високите лихви“. Засега това не се случва, но облигациите вече предлагат по-сериозна конкуренция на акциите и поставят под натиск оценките им.
„Хаспа“ (Haspa) вижда същото противопоставяне между еуфорията около изкуствения интелект и „гравитацията“ на облигационния пазар. Според банката ралито на компаниите, печелещи от ИИ, засега е подкрепено от реалната динамика на печалбите, а не просто от по-високи оценки. Рискът е концентрацията: значителна част от ръста идва от малко сектори и зависи от инвестициите на големите хиперскейл компании. В същото време „Хаспа“ смята страховете от три допълнителни увеличения на лихвите за преувеличени и определя сегашната доходност като привлекателна за увеличаване на позициите в по-дългосрочни и висококачествени облигации.
Технологичният инвестиционен цикъл ще получи важен тест от Ей Ес Ем Ел (ASML) в сряда и Ти Ес Ем Си (TSMC) в четвъртък. При Ей Ес Ем Ел фокусът ще бъде върху новите поръчки, търсенето на EUV системи и сигналите дали инвестициите в центрове за изкуствен интелект продължават да създават търсене за най-модерното оборудване за производство на чипове. Резултатите могат да покажат дали бумът около ИИ се разширява към по-голяма индустриална база или остава зависим от ограничен кръг клиенти и проекти.
В Европа петролът и облигациите също остават основните източници на напрежение. Клаудиа Винд от „Хелаба“ (Helaba) посочва, че именно тези два фактора „изнервят пазарите“, докато доходността в еврозоната и САЩ остава близо до многогодишни върхове. Според нея ситуацията е особено сложна, защото няма бързо решение за големите бюджетни дефицити в САЩ и Франция, а по-високите лихви увеличават разходите по обслужването на държавния дълг.
Франция остава най-чувствителната точка на европейския облигационен пазар. „Комерцбанк“ отбелязва, че волатилността при евро суаповете остава висока, макар френските книжа да са се стабилизирали спрямо най-напрегнатия момент. Изявленията на председателя на ЕЦБ Кристин Лагард, че централната банка следи ситуацията и разполага с инструменти за реакция при пазарни сътресения, помогнаха за понижаването на доходността и рисковите премии. Натискът обаче вече се усеща при банковите акции: EuroStoxx Banks е загубил близо 3,4 на сто за седмицата. Анализаторите на „Ландесбанк Баден-Вюртемберг“ (LBBW) очакват инвеститорите да продължат да следят внимателно бюджетните планове на Франция за 2027 г.
Макроикономическите данни ще покажат дали Европа може да продължи да понася този натиск. Окончателните данни за инфлацията в Германия излизат във вторник, за Испания в сряда, за Франция в четвъртък, а за Италия и еврозоната в петък. Предварителната инфлация в еврозоната достигна 3,8 на сто през септември спрямо 3,2 на сто през август, като енергията е поскъпнала с 18,8 на сто на годишна база, докато основната инфлация остава значително по-ниска, на 2,5 на сто. Затова за ЕЦБ решаващият въпрос е дали енергийният шок започва да се пренася върху услугите, промишлените стоки и инфлационните очаквания.
Във Великобритания в четвъртък ще бъдат публикувани БВП, промишленото производство и търговията за август. Филип Шоу от „Инвестек“ (Investec) отбелязва, че британската икономика се е представила добре през лятото и е показала „впечатляваща устойчивост“ въпреки продължаващия конфликт около Иран, но високите енергийни разходи могат постепенно да започнат да тежат върху растежа.
Азия ще даде още една проверка на връзката между енергията, инфлацията и растежа. В Китай „Банк ъв Америка“ (Bank of America) очаква износът през септември да е нараснал с 24,5 на сто на годишна база, подкрепен от силните доставки на чипове и автомобили, а търговският излишък да достигне около 107 млрд. долара. Банката прогнозира ускоряване на потребителската инфлация до 0,9 на сто и на производствените цени до 4,3 на сто, включително заради енергията и рафинираните петролни продукти.
В Индия Aй Ен Джи очаква инфлацията да се ускори до 5,4 на сто от 4,8 на сто през август, а Ди Би Ес (DBS) свързва натрупания ценови натиск с неравномерния мусон, сушата в части от страната и поскъпването на петрола. Според Ди Би Ес това може да остави отворена възможността за още едно увеличение на лихвите през декември.
Сингапурската централна банка също ще вземе решение през седмицата. Си Ай Ем Би (CIMB) очаква ново умерено затягане, докато Ди Би Ес прогнозира растеж на икономиката от 5,4 на сто през третото тримесечие, подкрепен от търговията, свързана с ИИ, и финансовите услуги. „Барклис“ (Barclays) очаква растежът на вътрешния непетролен износ да се забави до 35 на сто от 46,2 на сто през август. В Малайзия Таймур Баиг и Натан Чоу от Ди Би Ес прогнозират растеж от 5 на сто, отново с важен принос на търсенето на електроника, свързана с изкуствения интелект.
В Австралия данните за заетостта в четвъртък ще бъдат важни за очакванията за следващото решение на Резервната банка на Австралия. Консенсусът е за около 15 000 нови работни места и безработица от 4,6 на сто. При вече четири увеличения на лихвите през годината, високи цени на горивата и спад на жилищния пазар, рязко влошаване на заетостта би могло да постави под въпрос ново увеличение през ноември. В Япония инвеститорите ще следят изказванията на представители на централната банка, поръчките на машини и поведението на пазара на държавни облигации.
Европа, Близкият изток и Африка
В Европа облигационният пазар остава основният източник на напрежение. Клаудиа Винд от „Хелаба“ (Helaba) посочва петрола и облигациите като двата фактора, които в момента „изнервят пазарите“. Ситуацията се усложнява от големите бюджетни дефицити в САЩ и Франция, тъй като високата доходност увеличава и разходите за обслужване на държавния дълг.
Франция остава най-чувствителната точка в еврозоната. „Комерцбанк“ отбелязва, че волатилността при евро суаповете остава висока, макар френските държавни облигации да са се стабилизирали спрямо най-напрегнатия период. Анализаторите на „Ландесбанк Баден-Вюртемберг“ (LBBW) очакват пазарите да продължат да следят внимателно бюджетните планове на Париж за 2027 г.
Инвеститорите ще наблюдават и окончателните данни за инфлацията в еврозоната и промишленото производство. Предварителните показатели вече показаха ускоряване на инфлацията през септември, основно заради енергията, докато основният ценови натиск остава значително по-умерен. Решаващият въпрос за ЕЦБ е дали енергийният шок започва да се прехвърля върху услугите, промишлените стоки и инфлационните очаквания.
Особено внимание ще привлекат двете изяви на Кристин Лагард в Банкок в сряда. Пазарите ще очакват оценката ѝ за сътресенията на облигационните пазари и бъдещата траектория на лихвите. Във фокуса може да попадне и бъдещето на самата председателка на ЕЦБ, след като тя допусна възможността да се оттегли няколко месеца преди края на мандата си през октомври 2027 г. Темата за евентуален наследник може да бъде обсъдена и на срещата на лидерите на ЕС в Брюксел от четвъртък, макар основният дневен ред да включва цените на енергията, следващия дългосрочен бюджет на съюза и отношенията с Китай.
Във Великобритания месечният БВП за август се очаква да покаже свиване след силните резултати през юни и юли. Около половината от членовете на Комитета по парична политика на „Банк ъв Ингланд“ (Bank of England), включително управителят Андрю Бейли, също ще бъдат в Банкок.
Филип Шоу от „Инвестек“ (Investec) отбелязва, че британската икономика се е представила добре през лятото и е показала „впечатляваща устойчивост“, но предупреждава, че високите енергийни разходи постепенно могат да започнат да тежат върху растежа.
В Унгария вниманието ще бъде към проекта за бюджет за следващата година. Правителството на Петер Мадяр се ангажира да намали бюджетния дефицит до 3 на сто от БВП до 2030 г., за да изпълни критериите за присъединяване към еврозоната, при очакван дефицит от 7,5 на сто през тази година.
В Израел се очаква общата инфлация да се повиши през септември, но да остане в целевия диапазон на централната банка от 1 до 3 на сто. Следващото решение за лихвите е на 21 октомври. В Нигерия „Блумбърг Икономикс“ очаква инфлацията да се ускори леко до 15,6 на сто от 15,4 на сто заради неблагоприятни базови ефекти при храните.
Северна Америка
Инфлацията ще бъде водещата тема в САЩ. Медианната прогноза в проучване на „Блумбърг“ е индексът на потребителските цени през септември да нарасне с 0,6 на сто спрямо август след увеличение с 0,4 на сто месец по-рано. Това би било най-силното месечно повишение от пет месеца. Без храните и енергията обаче се очаква ръст от едва 0,2 на сто, малко под августовския, а годишната основна инфлация вероятно ще бъде 2,5 на сто.
Различните прогнози се обединяват около тезата, че енергията ще бъде основният двигател на общата инфлация. „Комерцбанк“ (Commerzbank) също очаква месечно увеличение на индекса на потребителските цени от 0,6 на сто, но по-умерен основен показател. Майкъл Рейнолдс от „Гленмид“ е по-загрижен за цените на услугите и посочва, че пазарите трябва да видят „съществен напредък“, за да придобият увереност, че Фед няма да се нуждае от агресивно затягане.
„Блумбърг Икономикс“ (Bloomberg Economics) вижда съществена разлика спрямо предишния инфлационен цикъл. „Нашето заключение е, че ускоряването на инфлацията се дължи предимно на локализирани „горещи точки“, а не на широко разпространен ценови натиск. Това е важна разлика спрямо цикъла на повишаване на лихвите през 2022 г. и дава на Фед възможност да остане търпелив“, посочват Анна Уон, Елиза Уингър и Андрю Сачер.
Джеймс Найтли от Ай Ен Джи също смята, че ще е необходим особено висок индекс на потребителските цени, за да се върне сериозно очакването за увеличение на лихвите още през октомври. Според него подобен сценарий не може да бъде изключен заради бензина и самолетните билети, но базовото очакване остава УФР да изчака до декември.
Цените на бензина на дребно се доближиха до 4,50 долара за галон в края на септември, най-високото равнище за последните четири месеца. По-високите разходи за авиационно гориво също могат да се прехвърлят върху самолетните билети. В същото време високите цени вече влияят върху потребителските нагласи. Домакинствата продължават да харчат, но песимизмът се засилва.
В четвъртък данните за продажбите на дребно ще покажат доколко потреблението запазва инерцията си след силния август. Седмицата включва още производствените цени, промишленото производство, продажбите на съществуващи жилища и „Бежовия доклад“ на Фед за икономическите условия в различните региони на страната.
Андреас Липков от „Си Ем Си Маркетс“ определя комбинацията от инфлационни данни и корпоративни отчети като важен стрестест за финансовите пазари. Въпросът е дали компаниите могат да запазят маржовете си при по-високи разходи за финансиране и енергия, без това да доведе до ново ускоряване на потребителските цени.
В Канада предстоящите данни могат да очертаят по-слаба картина за третото тримесечие от предполагаемото възстановяване на БВП с 0,2 на сто през август. Икономистите очакват търговията на едро без петрола да е спаднала с 1,5 на сто, докато продажбите в преработващата промишленост вероятно са се увеличили номинално с 1,1 на сто, но при малка промяна на реалните обеми.
Азия и Азиатско-тихоокеанският регион
Китай ще бъде основният източник на макроикономически сигнали от Азия. Потребителската инфлация се очаква да се ускори до около 1 на сто през септември, равнище, което остава достатъчно ниско, за да поддържа натиска върху Китайската народна банка за допълнително облекчаване на паричната политика. Производствените цени вероятно ще нараснат с 4,3 на сто заради по-високите разходи за енергия и електронни продукти.
„Банк ъв Америка“ очаква китайският износ през септември да е нараснал с 24,5 на сто на годишна база, подкрепен от силните доставки на чипове и автомобили, а търговският излишък да достигне около 107 млрд. долара. Данните ще покажат доколко силният външен сектор продължава да компенсира по-слабото вътрешно търсене.
В Индия инфлацията се очаква да се ускори до около 5,5 на сто. Ди Би Ес (DBS) свързва ценовия натиск с неравномерния мусон, сушата в части от страната и по-скъпия петрол и допуска, че това може да запази възможността за ново увеличение на лихвите през декември.
Австралия ще публикува индекса на бизнес доверието, протокола от септемврийското заседание на Резервната банка на Австралия, когато лихвата беше повишена с 25 базисни пункта, и данните за пазара на труда. Очаква се заетостта да остане сравнително стабилна, което може да запази централната банка на курс към още едно увеличение през първата половина на 2027 г.
В Япония производствените цени ще покажат доколко по-високите разходи за труд, енергия и опаковки се пренасят по веригата към потребителите. Членът на управителния съвет на Японската централна банка Джунко Коеда ще говори в четвъртък. Следващото решение за лихвите е на 30 октомври, но пазарът на овърнайт суапове показва, че трейдърите очакват „Банк ъв Джапан“ да изчака до декември или януари преди следващото увеличение.
Сингапур вероятно ще отчете леко забавяне на годишния растеж през третото тримесечие. Ди Би Ес обаче продължава да вижда подкрепа от търговията, свързана с ИИ, и финансовите услуги, докато „Барклис“ (Barclays) очаква растежът на вътрешния непетролен износ да се забави. Предварителният БВП на Малайзия се очаква да покаже сравнително стабилен растеж, а според Таймур Баиг и Натан Чоу от Ди Би Ес важен принос има търсенето на електроника, свързана с изкуствения интелект.
Нова Зеландия ще публикува производствения си PMI, който остава в зоната на растеж вече 14 месеца, а Филипините ще представят данните за паричните преводи от чужбина.
Латинска Америка
Политиката ще доминира пазарния дневен ред в Бразилия. Изненадващо силният резултат на сенатор Флавио Болсонаро на първия тур на президентските избори, който го превърна във фаворит пред действащия президент Луис Инасио Лула да Силва, и изместването надясно в Конгреса промениха очакванията преди втория тур на 25 октомври.
Бразилските активи поскъпнаха, а инвеститорите увеличиха залозите за по-ниски лихви с аргумента, че евентуална смяна на управлението може да увеличи шансовете за фискална консолидация. Част от промяната в очакванията може да се прояви още в седмичното проучване на централната банка сред анализаторите, включително чрез по-ниски прогнози за основната лихва и инфлацията. Източникът обаче отбелязва, че Болсонаро все още не е представил много подробности за икономическата си програма.
Икономическите перспективи пред страната остават слаби. Данните за икономическата активност и продажбите на дребно през август могат да покажат леко подобрение, но трябва да се разглеждат на фона на продължаващото забавяне. Икономистите, анкетирани от „Банко Сентрал до Бразил“ (Banco Central do Brasil), понижиха прогнозата си за растежа през 2026 г. до 1,85 на сто, а за 2027 г. до 1,4 на сто.
В Аржентина основната тема отново ще бъде инфлацията. След като месечният темп се забави до 14-месечно дъно от 1,7 на сто през август, за септември се очаква увеличение на потребителските цени с 1,9 на сто и годишна инфлация от 33,3 на сто. Анализаторите, анкетирани от централната банка, очакват месечната инфлация да остане под 2 на сто до март, което би довело годишния показател до най-ниското равнище от 2017 г. насам.
В Мексико ще бъдат публикувани данните за промишленото производство през август, а в Чили основният показател за седмицата ще бъде проучването на централната банка сред икономистите. Колумбия ще представи данни за промишленото и преработващото производство и продажбите на дребно. Очакванията са слабостта от юли да се е запазила заради по-ниското вътрешно търсене и спада в минното производство, а продажбите на дребно вероятно са намалели за втори пореден месец.
Така седмицата ще бъде тест не толкова за една отделна икономика или централна банка, колкото за устойчивостта на сегашната пазарна конструкция. Силните корпоративни печалби и инвестициите в ИИ продължават да подкрепят акциите, но срещу тях стоят петролът, високата доходност и рискът енергийният шок да се разпространи към останалите цени. Ако американските банки потвърдят силата на печалбите, а инфлацията остане концентрирана предимно в енергията, рекордите на Уолстрийт могат да получат нова подкрепа. Ако обаче индексът на потребителските цени и производствените цени покажат по-широко разпространение на инфлационния натиск, предупреждението на Мат Стаки от „Нортуестърн Мючуъл Уелт Мениджмънт“ (Northwestern Mutual Wealth Management) ще стане особено актуално: при доказателства за повторно ускоряване на инфлацията, което изисква цял цикъл на повишаване на лихвите, „пазарите на акции наистина могат да бъдат под натиск“.
Източник: БТА

Руската централна банка посочи три приложения на цифровата рубла за намаляване на разходите за плащания

Германски изтребители ще участват в учението за ядрено възпиране на НАТО

Руди Фьолер за новия календар на Лигата на нациите: „Това решение не ми харесва“

Китай наложи санкции на министри от Парагвай и Белиз заради връзките на страните им с Тайван

Мира Андреева и Чжън Цинвен се отказаха от участие на турнира по тенис в Ухан

Доларът се задържа близо до 18-месечен връх в очакване на данните за инфлацията в САЩ, еврото поевтинява леко

Писателката Капка Касабова получи награда за женско творчество в Сърбия

Националният пресклуб на БТА в Разград ще бъде домакин на дискусия, посветена на приемната грижа

Лидерът на ДПС Делян Пеевски сезира прокуратурата за твърденията на министър Иван Демерджиев

Олимпик (Марсилия) сложи край на серията си от четири поредни загуби и излезе от зоната на изпадащите на френската Лига 1

„Амазон“ преговаря за придобиването на разработчика на изкуствен интелект „Декарт“ за около 7 млрд. долара, според Уолстрийт джърнъл

Общинският съвет в Лозница ще преразгледа четири решения, свързани с изграждане на ветрогенератори

Протестиращи прекъснаха предизборна реч на Доналд Тръмп в Тексас

Полицията прекрати пропалестинския протест в Берлин, след като участниците влязоха в сблъсъци с нея

Тимът на България победи Азербайджан на Световното отборно първенство по бадминтон до 19 години в Кайро

Жътвата на слънчогледа в област Добрич е почти приключила, при царевицата са прибрани около 30 процента от площите

Вратарят Иван Проведел е пред дебют за Интер при домакинството срещу Парма през уикенда

Индексите на Уолстрийт се отправиха надолу в ранната търговия на фона на повишената доходност по американските държавни облигации

В Ямбол официално откриват обновената спортна зала „Диана“ преди мача Ямбол – Рилски спортист от новия сезон в НБЛ

АФП: ЕС санкционира близо 1600 юридически и физически лица, свързани с войната на Русия срещу Украйна

Гълъб Донев ще участва днес в заседанието на Еврогрупата

Сестрата на Ким Чен-ун определи плановете на Южна Корея да предостави медицинска помощ на Пхенян като „политическа провокация“

Предложеният еднократен данък върху свръхпечалбите на банките се доближава до мерките, предприети в Чехия, Литва и Италия, сочи анализ на Симеон Дянков

Веселина Мутафчийска е новият представител на държавата в Съвета на директорите на сливенската болница МБАЛ „Д-р Иван Селимински“
-
 Обществопреди 3 месеца
ДАНС твърди, че за година е разкрила десетки шпиони. Повечето са мурзилки
-
 Политикапреди 2 месеца
Спаси София предлага удължено работно време на градския транспорт при късни мачове и големи концерти
-
 Обществопреди 2 месеца
Жители на Елин Пелин ще протестират срещу изграждането на инсинератор край Равно поле
-
 Спортпреди 2 месеца
Вратарят Бентли се присъедини към Ковънтри от Уулвърхяптън
-

 Спортпреди 2 месеца
Зинга Барбоза Фирмино се класира за финала на троен скок на Световното първенство по лека атлетика до 20 години в Юджийн
-
 Политикапреди 2 месеца
ДСБ за образователната програма на ПБ: Риск от идеологически монопол
-
 Политикапреди 2 месеца
Мирчев: Копринков прави за Радев същото като Пеевски – завладява институции, служби, медии
-
 Политикапреди 2 месеца
Зеленски: Благодаря Ви, Илияна Йотова