Икономика
Спирането на ключов саудитски петролопровод може да засегне до 4 на сто от световните доставки
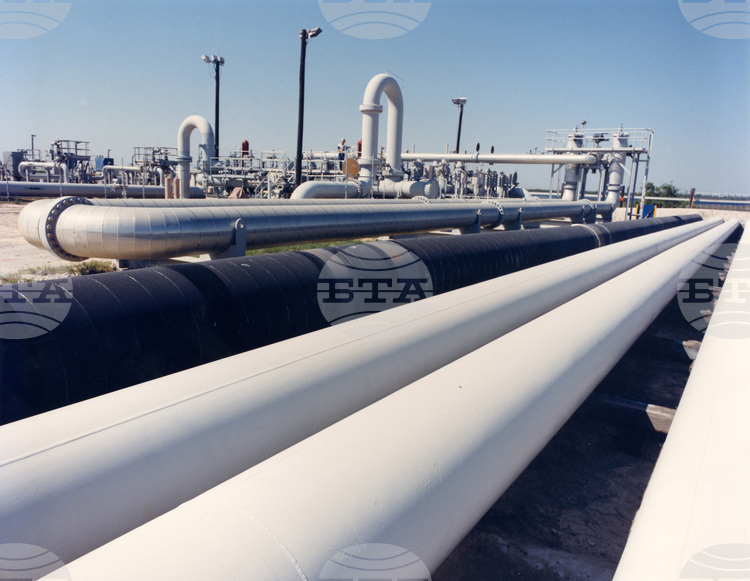
До 4 на сто от световните петролни доставки могат да отпаднат, ако Саудитска Арабия не възстанови през следващите дни работата на основния си петролопровод към Червено море, заявиха пред Ройтерс купувачи и търговци на саудитски петрол.
По-силен спад на саудитския износ би задълбочил недостига на световния пазар, който вече изведе цените на горивата до рекордни равнища, засили инфлацията и повиши доходността по американските облигации до най-високите ѝ нива от световната финансова криза през 2008 година.
Петролопроводът „Изток–Запад“ бе спрян превантивно в петък след атаки с дронове, дошли според саудитските власти от Ирак. При нападенията в районите на Рияд и Медина бяха ранени няколко души, а съоръжението бе повредено. Иракското правителство осъди атаката и обяви разследване за установяване на извършителите.
Петролопроводът е дълъг над 1200 километра и може да пренася до 7 милиона барела дневно. Той свързва района на Персийския залив с Червено море и позволява на Саудитска Арабия да заобикаля фактически блокирания Ормузки проток. Значението му нарасна след началото на войната на САЩ и Израел срещу Иран. По данни, цитирани от Ройтерс, през последните шест месеца Рияд е пренасочвал по него около 4 милиона барела дневно – приблизително 4 на сто от световните доставки – към пристанището Янбу.
Саудитска Арабия все още не е предоставила подробна информация за нанесените щети и за срока, необходим за възстановяване на съоръжението. Оценките на източниците на Ройтерс се различават. Според един от тях ремонтът може да продължи между пет и шест седмици. Друг източник допуска, че повредите могат да бъдат отстранени по-бързо и че част от преноса може да бъде възстановена още по време на ремонтните дейности. Правителствената медийна служба и министерството на енергетиката на страната не са отговорили веднага на запитванията за коментар.
След спирането на петролопровода запасите в Янбу са достатъчни за поддържане на износа само за още пет до седем дни, посочиха трима запознати със саудитските доставки източници от сектора. Страната разполага и със запаси, чрез които може да снабдява клиентите си още няколко дни от египетските пристанища Айн Сохна на Червено море и Сиди Керир на Средиземно море, съобщи четвърти източник.
Капацитетът за съхранение в Янбу се оценява на около 35 милиона барела. Съоръженията в Айн Сохна и Сиди Керир могат да поберат съответно 18 милиона и 20 милиона барела. Хранилищата обаче не са пълни и запасите в крайна сметка ще бъдат изчерпани, ако работата на петролопровода не бъде възстановена, предупредиха източниците.
Последиците от ескалацията вече се усещат на енергийните и транспортните пазари. На 10 септември сортът Брент остана над 100 долара за барел, след като нападенията срещу танкери засилиха опасенията за доставките от Близкия изток. Ден по-късно разходите за превоз на петрол със супертанкери достигнаха рекордни равнища. Навлото за кораб от клас VLCC по маршрута от Оманския залив до Китай достигна равностойността на около 11,50 долара за барел.
Саудитските петролни доставки още през август са спаднали до най-ниското си равнище от повече от три десетилетия заради намаления пренос през Ормузкия проток и Червено море, съобщи Международната агенция за енергията (МАЕ). Организацията очаква световните доставки на петрол през тази година да намалеят с 5,7 милиона барела дневно, или с около 6 на сто.
Допълнителен риск за доставките възникна в петък, когато йеменските хуси, които заплашват саудитските петролни превози, установиха контрол над остров при южния вход на Червено море.
Преди войната Близкият изток е доставял около 22 милиона барела петрол дневно. По данни на източници от сектора преносът през Ормузкия проток вече е намалял до между 6 милиона и 9 милиона барела дневно.
Саудитска Арабия е уведомила Организацията на страните износителки на петрол (ОПЕК), че добивът ѝ през август е спаднал до 6,2 милиона барела дневно спрямо 10,9 милиона барела през февруари, преди началото на войната.
Източник: БТА





Икономика
Трафикът през Ормузкия проток остава силно ограничен
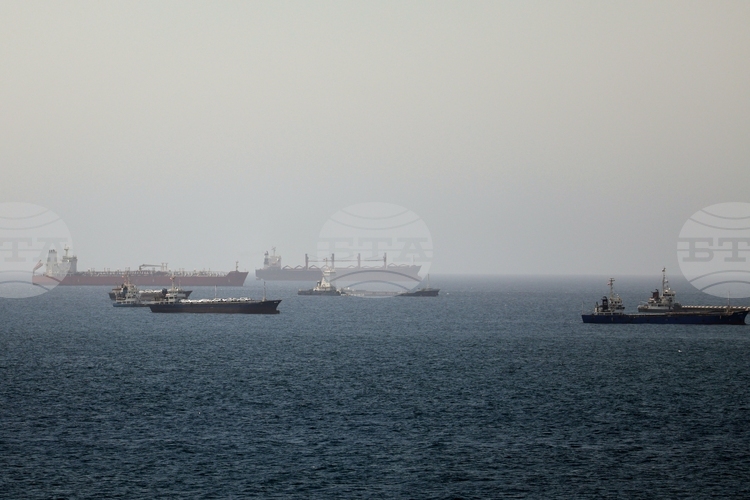
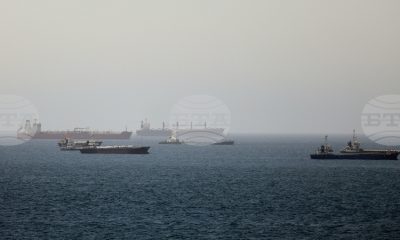
Броят на товарните кораби, преминаващите през Ормузкия проток през уикенда е спаднал до едноцифрено число на ден, оставайки значително под 10-дневната средна стойност от 14. Това показват предварителните данни от системите за проследяване на кораби, цитирани от Ройтерс.
През уикенда четири кораба напуснаха Персийския залив през протока, а десет кораба са влезли.
Цифрите не включват кораби, които може да са пресекли пролива с изключени транспондери на системата за автоматична идентификация (AIS), за да избегнат засичане.
Един кораб е бил ударен от неизвестен снаряд при преминаване през протока, съобщи вчера Службата за морска търговия на Великобритания. Няма информация за състоянието на екипажа, оценката на щетите и въздействието върху околната среда са неизвестни.
Междувременно жизненоважният нефтопровод Изток-Запад в Саудитска Арабия, който допринесе за облекчаване на последиците от блокадата на Ормузкия проток, беше временно изведен от експлоатация вследствие на атака с дрон, идваща от Ирак, съобщиха саудитски официални представители.
Преди началото на войната с Иран на 28 февруари през пролива обикновено преминаваха около 125 големи търговски кораба на ден, включително танкери, газовози, кораби за насипни товари и контейнеровози, които осигуряваха около 20 процента от дневните доставки на суров петрол и втечнен природен газ в света.
Американската блокада на корабоплаването, свързано с Иран, е спряла износа на ирански суров петрол, откакто бе въведена отново в средата на юли.
В пролива Баб ел-Мандеб през събота и неделя са преминали съответно 24 и 27 кораба за превоз на стоки, както показват данните за проследяване, в сравнение със средно около 27 кораба през последните 10 дни.
Източник: БТА
Икономика
Централните банки отново поемат контрола над пазарите, а облигациите и петролът задават тона за седмицата
Паричната политика отново ще бъде основният двигател за световните финансови пазари през настоящата седмица. В рамките на три търговски дни решения за лихвите ще вземат Управлението за федерален резерв на САЩ, „Банк ъв Ингланд“ (Bank of England) и „Банк ъв Джапан“ (Bank of Japan), докато инвеститорите ще продължат да оценяват последиците от вече предприетото затягане на Европейската централна банка. На този фон доходността на държавните облигации остава висока, петролът отново премина границата от 100 долара за барел, а фондовите пазари показват все по-видими признаци на умора.
Общата картина е необичайно сложна. От една страна, икономическите данни в редица водещи икономики остават достатъчно силни, за да дадат на централните банки пространство за ново затягане. От друга, инфлацията отново се ускорява предимно заради енергията, докато доходността на облигациите вече сама по себе си затяга финансовите условия. Така въпросът пред пазарите постепенно се измества от това дали ще има нови повишения на лихвите към това докъде могат да стигнат централните банки, без да нанесат прекомерни щети на растежа и финансовите пазари.
САЩ: УФР е изправен пред най-трудното решение от началото на годината
УФР ще бъде безспорното централно събитие на седмицата. Решението се очаква в сряда след двудневното заседание, а пазарите вече са наклонени ясно към повишение с 25 базисни пункта.
Според данни на Лондонската фондова борса (LSEG) фючърсите върху федералните фондове в края на петъчната търговия отразяват вероятност от над 80 на сто за увеличение на целевия диапазон от сегашните 3,50-3,75 на сто. Само преди публикуването на инфлационните данни вероятността беше около 68 на сто.
„Сега наблягаме на повишение през септември“, заяви Алисия Левин, главен инвестиционен директор в „Би Ен Уай Уелт“ (BNY Wealth).
Основният индекс на потребителските цени се повиши с 0,3 на сто през август, повече от очакваното, докато общата годишна инфлация остана 3,4 на сто. Основният индекс на цените на личните потребителски разходи, предпочитаният от УФР показател, достигна 3,3 на сто на годишна база.
Към инфлацията се добавят и силните данни за пазара на труда. През август американската икономика е създала 162 000 нови работни места, докато безработицата е останала 4,1 на сто.
„УФР вероятно ще повиши лихвите с 25 базисни пункта, след като индексът на потребителските цени за август показа липса на напредък“, посочват анализаторите на Ти Ди (TD).
Дейвид Рийс, ръководител на отдела за глобална икономика в „Шродърс“ (Schroders), е още по-категоричен: „Макар общата инфлация да се влияе от покачващите се цени на енергията, по-голямата картина е, че икономиката прегрява, а инфлацията, генерирана от вътрешния пазар, бавно се покачва“.
Според него залогът е и репутационен. „Докато УФР не започне да повишава лихвените проценти, пазарите ще продължат да поставят под съмнение неговата кредибилност – както и готовността или способността на Министерството на финансите да ограничи доходността“.
Нийл Уилсън, инвестиционен стратег за Великобритания в „Саксо Маркетс“ (Saxo Markets), определя ситуацията още по-категорично. По думите му последните данни са изпратили „силен пазарен сигнал, че Федералният резерв ще повиши лихвите следващата седмица“, а пазарните очаквания вече са се повишили до около 90 на сто. Според него „това е решен въпрос“.
„Комерцбанк“ (Commerzbank) остава сред малкото институции, които все още не приемат повишението за базов сценарий. Банката запазва прогнозата си за непроменени лихви, макар да признава „високата степен на несигурност“.
Аргументът ѝ е, че реалната икономика остава стабилна, а УФР може да предпочете още малко време за оценка на ефекта от по-високите енергийни цени. „Комерцбанк“ отбелязва, че през последните три месеца са били създавани средно по около 70 000 работни места месечно, което остава над равнището, необходимо за стабилизиране на безработицата.
Андреас Липков от „Си Ем Си Маркетс“ (CMC Markets) също подчертава, че изходът далеч не се свежда само до самото решение. За пазарите ще бъдат важни актуализираните прогнози на УФР за растежа, инфлацията, безработицата и лихвите, както и пресконференцията на Кевин Уорш.
Именно комуникацията на Уорш ще бъде решаваща за това дали евентуалното септемврийско повишение ще бъде възприето като еднократен ход или начало на нов цикъл.
„Ако това сигнализира за цикъл – като например: „Ей, все още имаме работа за вършене…“ – не мисля, че ще е добре за пазара“, заяви Левин.
Кайла Седер, стратег по макроикономически мултиактивни инвестиции в „Стейт Стрийт“ (State Street), вижда същия риск. „Имаме нарастващи доходности и нарастващи очаквания за повишения на лихвите… Налице е обща нервност, която трябва да бъде отчетена в цените на пазара“.
Тя предупреждава, че дори липса на повишение през септември няма непременно да бъде добра новина за акциите. „Ако УФР не повиши лихвите и видите, че пазарът отбелязва ръст вследствие на това, мисля, че това би могло да бъде възможност да се изтеглите малко“.
„Хелаба“ (Helaba) също очаква УФР да повиши лихвите с 25 базисни пункта през следващата седмица. Според банката Кевин Уорш многократно е подчертавал устойчивостта на американската икономика и едновременно е определял инфлацията като проблем, което накланя баланса в полза на ново затягане. Анализаторите предупреждават, че ако Фед все пак остави лихвите без промяна, пазарите могат да поставят под въпрос доверието в централната банка, което би оказало натиск върху дългосрочните американски държавни облигации и върху долара.
Облигациите все повече се превръщат в конкурент на акциите
Доходността по десетгодишните американски държавни облигации достигна 4,99 на сто в петък, най-високото равнище от почти три години, преди леко да отстъпи до 4,97 на сто.
Това вече не е просто отражение на паричната политика. Пазарът калкулира едновременно инфлационния риск, силния растеж, фискалните дефицити и огромното предлагане на нов държавен дълг.
Според Дж. П. Ковиело, ръководител на портфейлната стратегия в „Сити Уелт“ (Citi Wealth), част от ръста на доходността се дължи на „добри причини“, включително по-добрите очаквания за икономическия растеж.
„Предвид темпа на промяна в растежа на печалбите, който наблюдаваме на корпоративно ниво, според нас това надвишава повишението на реалните доходности от гледна точка на инвестициите в акции“, посочва той.
Но не всички сегменти ще издържат еднакво добре. Малките компании и предприятията с по-висока задлъжнялост са значително по-чувствителни към нарастващите разходи за финансиране.
Министерството на финансите също се опитва да ограничи напрежението, като удвои програмата си за обратно изкупуване на дългосрочни облигации до най-малко 4 млрд. долара на операция.
Уолстрийт: силни печалби срещу все по-скъпи пари
Индексът S&P 500 остава с ръст от близо 12 на сто от началото на годината, но вече е около 2 на сто под историческия си връх от средата на август.
Основната подкрепа остава корпоративната печалба, особено в технологичния сектор, където огромните инвестиции в инфраструктура за изкуствен интелект продължават да стимулират приходите.
Въпросът е дали този фундаментален фон ще бъде достатъчен, ако доходността остане около или над 5 на сто.
Според анализаторите на „Ди Зет Банк“ (DZ Bank) европейските акции в момента имат едно сравнително предимство: оценките им са по-ниски, а ръстът на печалбите вече е по-видим. Американските пазари, обратно, са по-зависими от това очакваният силен ръст на корпоративните печалби действително да се материализира.
Това прави технологичните акции по-уязвими към ново покачване на доходността.
Петролът отново е глобален инфлационен фактор
Енергията остава вторият основен двигател на пазарите след лихвите. През изминалата седмица Брент поскъпна с почти 10 на сто и в пиков момент достигна почти 110 долара за барел. Европейският природен газ се повиши над 80 евро за мегаватчас, най-високото равнище от края на 2022 г.
Това беше достатъчно, за да изтласка нагоре доходността както в САЩ, така и в Европа.
„Хаспа“ (Haspa) отбелязва, че „скритите негативни фактори очевидно вече не оставят пазарите на акции безразлични“, а нежеланието за поемане на риск се вписва и в традиционно слабия сезонен модел за септември.
Тимо Емден, главен пазарен анализатор в „КапТрейдър“ (CapTrader), предупреждава, че геополитиката ще остане „една от централните теми за инвеститорите“. Според него конфликтът в Близкия изток продължава да „виси над пазарите като дамоклев меч“.
Европа: след ЕЦБ пазарите започват да калкулират следващото повишение
Европейската централна банка вече повиши лихвите с 25 базисни пункта. От тази седмица лихвата по депозитите е 2,50 на сто, основната рефинансираща лихва е 2,65 на сто, а пределното кредитно улеснение е 2,90 на сто.
По-важното беше, че ЕЦБ повиши прогнозите си за инфлацията през 2027 и 2028 г., докато запази очакването за 3,0 на сто инфлация през 2026 г.
„Общият тон на съобщението на ЕЦБ от септември ни кара да сме все по-убедени, че цикълът на затягане на паричната политика все още не е приключил“, заяви Пол Холингсуърт от „Би Ен Пи Париба“ (BNP Paribas).
„Очакваме поредно повишение през декември, след което ще последва продължително запазване на леко рестриктивна политика през цялата 2027 г.“
Паричните пазари вече отразяват около 94 на сто вероятност за ново повишение още през октомври и напълно калкулират следваща стъпка до края на годината.
„Хаспа“ също отбелязва, че вероятността от ново повишение се е увеличила осезаемо, въпреки че Кристин Лагард избягва да дава конкретни насоки.
DAX остава под натиск
Германският индекс DAX се понижи с около 1,83 на сто през седмицата и вече се отдалечи от границата от 26 000 пункта.
„Комерцбанк“ свързва спада основно с поскъпването на енергията и ръста на доходността.
„Ди Зет Банк“ обръща внимание, че европейските пазари като цяло могат да понесат по-добре по-високите доходности заради по-ниските си оценки, но германският пазар остава особено чувствителен към енергийния шок заради голямото тегло на индустрията.
Във вторник индексът Цет Е Ве (ZEW) ще даде ранна оценка дали настроенията в Германия се влошават допълнително.
Великобритания: „Банк ъв Ингланд“ вероятно ще изчака
„Банк ъв Ингланд“ също ще решава за лихвите през седмицата, но тук базовият сценарий е запазване на основната лихва на 3,75 на сто.
Ай Ен Джи (ING) аргументира очакването си с по-слабия пазар на труда, умерения ръст на заплатите и липсата на убедителни вторични инфлационни ефекти.
„Слабата динамика на наемането на работна ръка, умереният ръст на заплатите и оскъдните признаци за вторични инфлационни ефекти създават условия за поредно решение на Банката на Англия да запази лихвите без промяна“, посочват анализаторите.
Пазарите обаче вече отразяват около 32 на сто вероятност за повишение още сега и напълно калкулират три увеличения до март 2027 г.
„Данске банк“ (Danske Bank) е още по-предпазлива и очаква лихвата да остане без промяна чак до второто тримесечие на 2027 г.
„Лихвен процент от 3,75 на сто вече е рестриктивен и ние сме по-скептични относно перспективите за растеж през второто полугодие“, посочват анализаторите.
Сандра Хорсфийлд от „Инвестек“ (Investec) очаква британските данни да покажат продължаващо отслабване на заетостта, умерен ръст на заплатите и ускоряване на общата инфлация заради горивата, но без съществено изменение в основния ценови натиск.
Япония: очаква се ново повишение
„Банк ъв Джапан“ ще бъде третата голяма централна банка, която ще вземе решение през седмицата.
Пазарът очаква повишение с 25 базисни пункта до 1,25 на сто.
„Очакваме „Банк ъв Джапан“ да повиши основния лихвен процент с 25 базисни пункта на септемврийското си заседание, като смятаме, че повишение с 50 базисни пункта е малко вероятно“, посочват от „Морган Стенли Ем Ю Еф Джи Секюритис“ (Morgan Stanley MUFG Securities).
Според тях управителят Кадзуо Уеда вероятно ще подчертае както риска основната инфлация да надхвърли 2 на сто, така и кумулативния ефект от досегашните увеличения на лихвите.
Ай Ен Джи предупреждава, че паричните пазари вече са отишли доста далеч в очакванията си и липса на по-агресивен сигнал може да предизвика отслабване на йената.
Облигационният пазар също ще бъде внимателно следен. „Барклис Секюритис Джапан“ (Barclays Securities Japan) определя предстоящия аукцион на 20-годишни облигации като „тест за инвеститорското търсене“.
Китай: силен износ, но все още слабо вътрешно търсене
Китай ще публикува във вторник ключовия месечен пакет от данни за промишленото производство, продажбите на дребно, инвестициите и недвижимите имоти.
Общото очакване е познатата картина да се запази: силен износ и слабо вътрешно търсене.
Ай Ен Джи прогнозира спад на инвестициите в дълготрайни активи от 7,4 на сто от началото на годината и едва 0,7 на сто годишен ръст на продажбите на дребно.
Промишленото производство обаче може да се ускори до около 4,9 на сто благодарение на външното търсене.
„Хаспа“ отбелязва, че търговският излишък на Китай отново е достигнал трицифрена стойност в милиарди долари, а износът е нараснал с 25 на сто.
Данните ще бъдат особено важни за европейските компании от секторите на луксозните стоки, автомобилите, машиностроенето и суровините.
Тайван: различия по въпроса дали е време за затягане
Централната банка на Тайван също ще заседава през седмицата. „Комерцбанк“ очаква увеличение с 12,5 базисни пункта до 2,125 на сто, аргументирайки се със стабилния растеж и по-устойчивия инфлационен натиск.
От „Сити“ (Citi) обаче очакват запазване на лихвите без промяна, тъй като разходите за вносна енергия са силно субсидирани.
Според „Сити“ ускоряването на основната инфлация отчасти е свързано с външното търсене на продукти за изкуствен интелект и не означава непременно прегряване на вътрешната икономика.
Австралия: още един кандидат за повишение
В Австралия фокусът ще бъде върху изказванията на представители на Резервната банка.
Управителката Мишел Булок ще се яви пред парламента в петък, а коментарите ѝ вероятно ще оформят очакванията за заседанието в края на септември.
Последните изявления на РБА увеличиха вероятността от четвърто повишение на лихвите, а някои анализатори вече очакват и пета стъпка през ноември.
Главният икономист Сара Хънтър също се придържа към по-„ястребов“ тон.
Индия: инфлацията се връща към горната част на допустимия диапазон
Индия ще публикува нови инфлационни данни, които според „Ай Ен Джи“ могат да покажат ускоряване на общата инфлация до 4,7 на сто. Основните фактори са по-високите цени на храните, слабият мусон и пренасянето на по-високите разходи за гориво.
„Постепенното разширяване на ценовия натиск вероятно ще задържи инфлационните показатели над 5% през втората половина на фискалната година, което подчертава необходимостта от по-строга парична политика“, посочват от „Ди Би Ес Груп Рисърч“ (DBS Group Research).
Ди Би Ес (DBS) очаква и търговски дефицит при стоките от около 30 млрд. долара заради растящите разходи за внос на енергия.
В Канада инфлацията може отново да мине над 3 на сто
В Канада данните за инфлацията за август ще бъдат публикувани още в началото на седмицата.
„Годишната инфлация вероятно ще надхвърли 3 на сто тази седмица поради промените в цените на енергията, но все още се съмняваме, че „Банк ъв Канада“ ще повиши лихвите тази година“, заяви Джеймс Найтли от Ай Ен Джи.
Той обаче отбелязва, че централната банка напоследък звучи „малко по-агресивно“.
Бразилия: различен цикъл
Латинска Америка остава по-различна история. В Бразилия се очаква централната банка да понижи лихвата с 25 базисни пункта до 13,75 на сто.
„Забавянето на икономическата активност и по-ниската инфлация подкрепят поредно понижение на лихвите“, посочва Дев Ашиш от „Сосиете Женерал“ (Societe Generale).
Той обаче предупреждава, че ново облекчаване през ноември не е гарантирано и ще зависи все повече от фискалната политика и следизборната обстановка.
Корпоративният календар остава второстепенен
За разлика от предишните седмици корпоративните отчети няма да бъдат основният двигател.
В САЩ най-важната компания е строителят „Ленар“ (Lennar), чиито резултати ще дадат допълнителна оценка за състоянието на чувствителния към лихвите жилищен пазар.
Във Великобритания инвеститорите ще следят „Барат Редроу“ (Barratt Redrow) и „Некст“ (Next).
Ръс Молд и Дани Хюсън от „Ей Джей Бел“ (AJ Bell) предупреждават, че средата за британските строителни компании остава трудна.
„По-високите разходи по заемите засягат достъпността и наличността на ипотеките“, посочват те, като добавят, че строителните компании едновременно са изправени и пред ръст на собствените си разходи.
В Китай „Трип.ком“ (Trip.com) ще даде важни сигнали за туристическото потребление.
В Европа корпоративният календар включва още „Ди Ейч Ел Груп“ (DHL Group), „Бехтле“ (Bechtle), „Вакер Хеми“ (Wacker Chemie) и „Контрон“ (Kontron), които ще проведат капиталови или инвеститорски дни.
Централните банки трябва да докажат, че могат да овладеят инфлацията, без да прекършат пазарите
Общият знаменател между САЩ, Европа, Япония и Великобритания е все по-ясен: централните банки са принудени да реагират на инфлационен натиск, който до голяма степен идва от енергията, докато финансовите пазари вече усещат ефекта от затягането чрез по-високата доходност.
Именно затова тази седмица може да се окаже по-важна не заради самите решения, а заради сигналите за това докъде ще стигне цикълът.
В САЩ въпросът е дали Уорш ще представи евентуалното септемврийско повишение като единична застрахователна стъпка или като начало на нов цикъл. В Европа пазарите вече калкулират още едно увеличение след решението на ЕЦБ. В Япония инвеститорите очакват не просто повишение, а ясна траектория към допълнителна нормализация.
А за фондовите пазари основният тест остава дали силният ръст на корпоративните печалби ще бъде достатъчен, за да компенсира все по-високата цена на капитала.
Точно тук се пресичат оценките на почти всички анализатори: докато доходността остава висока, а петролът над 100 долара, потенциалът за нови устойчиви ръстове на акциите ще бъде ограничен. Ако доходността започне да отстъпва и централните банки дадат сигнал, че затягането е близо до своя край, пазарите могат бързо да възстановят склонността към риск. Ако обаче УФР, ЕЦБ и „Банк ъв Джапан“ потвърдят, че предстоят още повишения, септември може да оправдае репутацията си на най-трудния месец за световните фондови пазари.
Източник: БТА
Икономика
Двата основни за пазарите референтни сортове петрол поскъпнаха значително до над 100 долара за барел
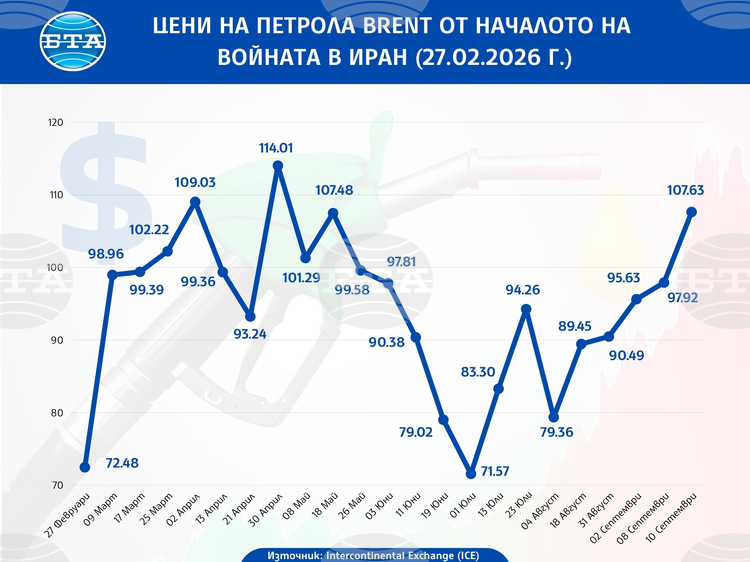
Двата основни за пазарите референтни сортове петрол поскъпнаха значително до над 100 долара за барел след началото на търговията в Азия днес – първия ден от работната седмица, предаде Франс прес.
АФП отбелязва, че това е станало на фона на военните действия в Близкия изток, където бе затворен ключов петролопровод в Саудитска Арабия, а Ормузкият проток стана сцена на нови атаки.
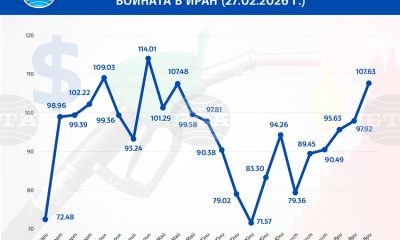
Цената на сорта Брент от Северно море, който е референтен за Европа, с доставка през ноември се повиши днес с 2,80% до 107,54 долара за барел. Тя премина в сряда границата от 100 долара за първи път от юли тази година и регистрира през изминалата седмица ръст от близо 9%.
Американският лек суров петрол, който е бенчмарк за Северна Америка, с доставка през октомври поскъпна с 2,29% до 102,34 долара за барел.
/НС/
Източник: БТА

Русия заяви, че тази нощ е свалила 399 украински дрона

Пешеходец е ударен от автомобил сутринта в Кресна

Общинските съветници в Ловеч ще гласуват предоставянето на общински имоти на коалиция „Прогресивна България“ и на ПП „Възраждане“

С Божествена света литургия ще започне честването на празника на Силистра

Разочарован съм, боли от тази загуба, каза подгласникът на Откритото първенство на САЩ по тенис Бен Шелтън

На всяка машина за гласуване бъде направена инвентаризация, съобщи говорителят на ЦИК Стоянка Балова-Цветкова

Аржентинецът Марсело Гаярдо е новият национален селекционер на Еквадор по футбол

При засилени мерки за сигурност днес в Турция започва новата учебна година

До 18 септември във Враца ще се провеждат безплатни прегледи за туберкулозаДо 18 септември във Враца се провеждат безплатни прегледи за туберкулоза

Трафикът през Ормузкия проток остава силно ограничен

Доналд Тръмп омаловажи съобщенията, че китайски субекти са помогнали на Иран преди удар, убил американски военни

Веселин Топалов победи Гари Каспаров в демонстративния мач по шахмат в Сейнт Луис

Заподозреният за саботажи по германската електропреносна мрежа е имал списък с над 160 потенциални цели

Три тежкотоварни машини на „Мини Марица-изток“ и ТЕЦ „Марица-изток 2“ се включиха в гасенето на пожара край село Димовци, борбата с огъня продължава

Жоел Цварц: „Никога не трябва да ни подценяват и днес показахме защо“

Нико Ковач: „Свършихме добра работа. Беше важно да започнем с победа“

Мерц заяви, че на косъм е било предотвратено голямо нещастие заради подготвяната от Русия атака с дрон на летището в Лайпциг

Стачни действия на международни превозвачи от Сърбия и Босна и Херцеговина са планирани за 14 септември, информират от МВнР

Война без война: Русия, Германия и новият фронт под прага на конфликта

Селекционерът на Австралия Тони Попович е отказал нов четиригодишен договор и е подписал споразумение за още 12 месеца

Замърсяване на почвата и подпочвените води се наблюдава около две депа за отпадъци в Хърватия, според нови експертизи

Марк Овермарс се разделя с Антверпен, за да отдели повече време на здравословното си състояние

Гръцкият държавен министър Акис Скерцос оспори сравненията между Гърция и България по отношение на заплатите

Германският канцлер обвини АзГ, че иска „етническо прочистване“
-
 Икономикапреди 2 месеца
„Енвидиа“ губи позиции на китайския пазар на чипове за изкуствен интелект за сметка на местни производители, най-вече -„Хуавей“
-
 Обществопреди 2 месеца
ДАНС твърди, че за година е разкрила десетки шпиони. Повечето са мурзилки
-
 Обществопреди 4 седмици
Жители на Елин Пелин ще протестират срещу изграждането на инсинератор край Равно поле
-

 Спортпреди 1 месец
Зинга Барбоза Фирмино се класира за финала на троен скок на Световното първенство по лека атлетика до 20 години в Юджийн
-
 Спортпреди 3 седмици
Вратарят Бентли се присъедини към Ковънтри от Уулвърхяптън
-
 Спортпреди 4 седмици
Втори бронз за ансамбъла на България на финалите на шампионата на планетата във Франкфурт
-
 Обществопреди 4 седмици
Въздухът в София се подобрява, очаква се трайно разсейване на дима от Сърбия
-
 Икономикапреди 3 седмици
Записванията за почивки това лято се правят основно три-четири седмици преди пътуването, каза Иван Грошев