Икономика
Инфлацията в САЩ и устойчивостта на технологичното рали ще определят посоката на пазарите през новата седмица
Световните фондови пазари навлизат в новата седмица с фокус върху инфлацията в САЩ, движението на цените на петрола и въпроса дали възстановяването на технологичните акции може да продължи след връщането на водещите индекси към рекордни равнища. След слабите данни за американския трудов пазар инвеститорите намалиха очакванията си за скорошно повишение на лихвите от Управлението за федерален резерв (УФР), но предстоящите данни за потребителските и производствените цени могат отново да променят тази оценка.
Индексът S&P 500 достигна през изминалата седмица първия си рекорден връх при затваряне от два месеца насам, след като за четирите сесии до вторник нарасна с 5,75 на сто. Това беше най-силното му четиридневно представяне от април 2025 г., посочва Ройтерс. От началото на годината индексът вече е напреднал с повече от 13 на сто.
„Уелс Фарго Инвестмънт Инститют“ (Wells Fargo Investment Institute) отчита сходна картина. В петък S&P 500 бе с 3,5 на сто нагоре за седмицата, Nasdaq добави 5,1 на сто, а Dow Jones – 2,8 на сто. Според банката икономическите данни са били възприети положително и са компенсирали опасенията около буксуващите преговори с Иран.
Силното възстановяване обаче се случва след период, в който технологичните акции и особено производителите на полупроводници претърпяха рязка корекция. Индексът Philadelphia SE Semiconductor остава с повече от 70 на сто нагоре от началото на годината, но е над 15 на сто под върха си от края на юни.
Според Мат Ортън, главен пазарен стратег в „Реймънд Джеймс Инвестмънт Мениджмънт“ (Raymond James Investment Management), част от юлския спад се е дължала на прекалено натрупани позиции и прекалено оптимистични очаквания. „Видяхме как това се изчисти през месеца“, посочва той.
Това означава, че новият тест за технологичните акции вече не е просто дали компаниите могат да отчетат силни печалби. Пазарът все по-внимателно оценява дали капиталовите разходи за изкуствен интелект се превръщат достатъчно бързо в приходи, свободен паричен поток и по-високи маржове.
Финансовите резултати на „Майкрософт“ (Microsoft) през предходната седмица възстановиха част от доверието в този модел. „Хаспа“ (Haspa) отбелязва, че отчетът на компанията е убедил инвеститорите, че инвестициите в изкуствен интелект могат действително да бъдат монетизирани. Това помогна на технологичния сектор да се възстанови и подкрепи новите рекорди на редица борсови индекси.
Потвърждение за силата на корпоративните резултати идва и от „Уелс Фарго Инвестмънт Инститют“. Почти 90 на сто от компаниите от S&P 500 вече са публикували отчетите си за второто тримесечие, като във всички 11 сектора ръстът на печалбите се оказва по-висок от очакваното. Според данните на института общият ръст на печалбите в индекса достига 51,5 на сто спрямо прогнозирани преди сезона 23,9 на сто. В информационните технологии ръстът е около 69 на сто, при очаквани 65,1 на сто, докато в енергетиката достига 145,6 на сто при предварителна прогноза от 122,5 на сто.
Именно високата изходна база на очакванията обаче прави пазара по-чувствителен към разочарования.
„Трябва да видим по-голямо техническо възстановяване при редица компоненти на индекса SOX, за да сме наистина убедени, че най-лошото е зад нас“, предупреждава Ортън. По думите му корпоративните отчети като цяло са окуражаващи, но все още не е сигурно, че секторът е приключил с корекцията.
През новата седмица тази теза ще бъде проверена от резултатите на производителя на оборудване за полупроводниковата индустрия „Аплайд Матириълс“ (Applied Materials), производителя на мрежово оборудване „Сиско Систъмс“ (Cisco Systems), „Супер Майкро Компютър“ (Super Micro Computer), „Кохерънт“ (Coherent) и „Лументъм Холдингс“ (Lumentum Holdings). Според „Уелс Фарго Инвестмънт Инститют“ пазарът очаква „Аплайд Матириълс“ да отчете приходи от около 9 млрд. долара и печалба от 3,39 долара на акция, спрямо 2,48 долара година по-рано. За „Сиско“ прогнозата е за приходи от 16,82 млрд. долара и печалба от 1,17 долара на акция.
Инфлацията отново измества пазара на труда като основен риск
След като американската икономика неочаквано загуби 23 000 работни места през юли, непосредственият натиск върху УФР да повиши лихвите отслабна. Данните се разминаха чувствително с прогнозите за увеличение на заетостта с около 80 000 души, посочва „Уелс Фарго Инвестмънт Инститют“. Безработицата обаче се понижи до 4,1 на сто при очаквани 4,2 на сто. Свободните работни места през юни са намалели със 178 000 до 7,36 милиона, а частният доклад на Ей Ди Пи (ADP) показа създаването на едва 44 000 работни места при прогноза за 65 000.
Структурата на пазара на труда също е смесена. Заетостта в хотелиерството и развлекателния сектор е намаляла с 40 000 души, докато строителството е добавило 22 000 работни места, а промишлеността – 5000. Участието в работната сила се е понижило до 61,4 на сто, равнище, което без периода на пандемията е близо до най-ниските стойности от 70-те години на миналия век.
Слабият доклад намали вероятността за повишение на основната лихва през септември, която към петък пазарите оценяваха на около 44 на сто.
Това обаче може бързо да се промени в сряда, когато ще бъде публикуван индексът на потребителските цени за юли.
Икономистите, анкетирани от Ройтерс, очакват общата инфлация да достигне 3,4 на сто на годишна база, а основната, която изключва храните и енергията, да се забави до 2,5 на сто. Прогнозата на „Хелаба“ (Helaba) е близка – 3,5 на сто обща инфлация и 2,5 на сто основна, при месечно увеличение от по 0,2 на сто.
„Пазарът изпитва тревога от инфлацията“, посочва Матю Мискин, съглавен инвестиционен стратег в „Манюлайф Джон Ханкок Инвестмънтс“ (Manulife John Hancock Investments). Според него данните ще покажат дали инвеститорите могат поне временно да намалят опасенията си от ново затягане на паричната политика.
Доминик Папалардо, главен стратег по мултиактивните инвестиции в „Морнингстар Уелт“ (Morningstar Wealth), смята, че наблюдаваният през последните месеци спад на инфлацията може да се окаже достатъчен, за да възпре УФР от повишаване на лихвите през тази година. Рискът е при изненада в обратната посока. „Ако индексът на потребителските цени отново скочи и в сряда се окаже над прогнозите, тогава бих очаквал разпродажба на акции“, посочва той.
Ден по-късно индексът на цените на производителите ще покаже доколко ценовият натиск продължава по веригата преди крайното потребление. „Хелаба“ прогнозира месечен ръст от 0,2 на сто за общия показател и 0,3 на сто за основния. „Уелс Фарго Инвестмънт Инститют“ очаква годишната инфлация при производителите да се понижи до 4,9 на сто от 5,5 на сто.
Съществен сигнал вече дойде от индексите на Института за управление на доставките (ISM). Производственият индекс се повиши през юли до 55,6 пункта от 53,3 пункта, значително над прогнозите, а подиндексът на платените цени достигна 71,1 пункта. Това означава, че икономическата активност остава силна, но ценовият натиск по производствената верига все още е значителен. Индексът за услугите също остана в зоната на растеж с 54,1 пункта.
Така пред УФР се очертава по-сложна картина, отколкото предполага само слабият доклад за заетостта: охлаждащ се трудов пазар, но все още солидна стопанска активност и високи ценови показатели при предприятията.
Петролът остава най-бързият канал между геополитиката, инфлацията и облигациите
Вторият голям фактор е петролът. Надеждите за деескалация между САЩ и Иран свалиха цената на американския суров петрол под 80 долара за барел, а „Брент“ приключи част от седмицата в диапазона 78-85 долара. Това беше достатъчно, за да отслабнат инфлационните очаквания и доходността на държавните облигации.
Според „Хаспа“ цената на Брент е спаднала с близо 12 на сто само за три дни след новините за възможен дипломатически напредък и частично отваряне на Ормузкия пролив.
„Хелаба“ обаче предупреждава срещу прекалено бързо отписване на геополитическия риск. Банката отбелязва, че от края на февруари инвеститорите почти всяка седмица преминават от опасения за война към надежди за мир и обратно. Новината, че Иран възнамерява да забрани преминаването на американски и израелски кораби през Ормузкия пролив и да изисква компенсации от определени държави, отново е повишила цената на петрола към 90 долара за барел.
Точно тази връзка между петрола и лихвите остава критична за оценките на акциите.
„Пазарът следи отблизо всяко колебание в цените на петрола“, казва Мискин. По думите му трайно поскъпване на суровината би повишило инфлацията и съответно вероятността УФР да бъде принуден отново да увеличи лихвите.
Доходността на десетгодишните американски държавни облигации достигна 4,73 на сто в края на юли, преди да се оттегли. „Хелаба“ я отчита на 4,68 на сто към 6 август и прогнозира 4,50 на сто в края на следващите няколко тримесечия. В същото време банката очаква основната лихва на УФР да се повиши до 3,88 на сто през третото тримесечие и да остане на това ниво до средата на 2027 г.
Това разминаване между по-висока краткосрочна основна лихва и умерено понижение на дългосрочната доходност показва, че пазарът все още разглежда част от инфлационния шок като временен, но не е готов да обяви риска за приключил.
Потребителят е следващият тест
След инфлацията следващата важна проверка ще дойде в петък с продажбите на дребно. Те ще покажат дали домакинствата запазват склонността си към потребление след месеци на високи цени на енергията и по-скъпо кредитиране.
Тук прогнозите не са напълно единни. Консенсусът, цитиран от „Уелс Фарго Инвестмънт Инститют“, е за увеличение на продажбите с 0,1 на сто през юли след 0,2 на сто месец по-рано. „Хелаба“ е по-предпазлива и прогнозира понижение от 0,2 на сто, включително спад със същия размер при продажбите без автомобили.
Разликата е важна. По-силен потребител при все още висока инфлация би могъл да подсили аргументите за по-високи лихви, докато по-слабите продажби биха затвърдили тезата, че икономиката започва да усеща ефекта от скъпото финансиране.
Показателят за потребителското доверие на Университета на Мичиган също ще бъде следен внимателно. „Уелс Фарго“ очаква спад до 54,4 пункта от 55,2, а „Хелаба“ прогнозира 53 пункта.
Европа между по-добрия растеж, сушата и ЕЦБ
Европейските пазари ще разполагат с по-ограничен календар, но няколко показателя могат да окажат влияние върху очакванията за Европейската централна банка.
В петък ще бъде публикувана втората оценка за брутния вътрешен продукт на еврозоната през второто тримесечие. „Хелаба“ очаква увеличение от 0,4 на сто спрямо предходното тримесечие и 1 на сто на годишна база. Ще бъдат оповестени и данните за промишленото производство, като банката прогнозира понижение от 0,3 на сто през юни и 0,9 на сто на годишна база.
За британската икономика прогнозата на „Хелаба“ е за растеж от 0,4 на сто през второто тримесечие, докато консенсусът, посочен от „Уелс Фарго“, предполага годишно увеличение от 1,1 на сто.
По-големият риск за Европа обаче може да не дойде от традиционните макроикономически показатели. „Хелаба“ обръща специално внимание на сушата и рекордно ниските нива на Рейн и Дунав. Недостигът на вода за охлаждане вече затруднява производството на електроенергия и нарушава логистичните вериги, като най-силно са засегнати химическата промишленост, горивата и строителните материали. При по-слаби реколти климатичният шок може да се пренесе и към цените на храните.
Според банката обаче условията са различни от предишния голям инфлационен шок. Търсенето е по-слабо и възможността на компаниите да прехвърлят по-високите разходи към потребителите е по-ограничена. Инфлацията при преработените храни е спаднала до едва 0,2 на сто на годишна база, а потребителските инфлационни очаквания са се понижили с временния спад на петрола и горивата.
Това поставя ЕЦБ в неудобна позиция. По-добрите от очакваното данни за растежа дават известна свобода за ново затягане на политиката, но по-високите разходи по финансирането биха натоварили допълнително именно предприятията, които вече са засегнати от сушата, скъпата енергия и слабата вътрешна конюнктура.
„Хелаба“ отбелязва, че дългосрочните инфлационни очаквания в еврозоната в момента са приблизително на равнището от началото на годината, което не сочи към непосредствен натиск за действие от страна на ЕЦБ.
Същевременно европейската промишленост изпраща по-нюансирани сигнали. В Германия производството е нараснало едва с 0,2 на сто през юни, но новите поръчки са се увеличили с 3,1 на сто и вече са почти 7 на сто над равнището от миналата година. Според анализа на „Хелаба“ причината поръчките все още да не се превръщат в също толкова силно производство вероятно не е недостигът на капацитет или работна ръка, а по-дългите производствени цикли и предпазливостта на компаниите в условията на висока икономическа и геополитическа несигурност.
Валутите също дават сигнал за нагласите към риска
Интересна промяна се наблюдава и на валутните пазари. „Хелаба“ отчита, че през 2026 г. едни от най-добре представящите се валути са тези на страни с висока абсолютна доходност на държавните облигации, включително мексиканското песо, бразилският реал и австралийският долар.
Според банката инвеститорите в момента са склонни да използват т.нар. carry trade, при който се финансират във валута с ниска доходност и инвестират във валути с по-високи лихви. Подобна стратегия обаче работи най-добре при сравнително ниска волатилност. Ако несигурността около инфлацията, петрола или икономическия растеж отново се увеличи, тази тенденция може бързо да се обърне.
Европа, Близкият изток, Африка
В Европа вниманието ще бъде насочено към икономическия растеж във Великобритания, Швейцария и еврозоната.
Британската икономика вероятно е нараснала с 0,4 на сто през второто тримесечие. Това би било по-слабо представяне спрямо началото на годината, но би показало, че икономиката е запазила относителна устойчивост въпреки енергийния шок и кризата в Близкия изток.
Данните от Швейцария, които също ще бъдат публикувани в петък, се очаква да покажат ръст на брутния вътрешен продукт от 0,3 на сто след 0,4 на сто през първото тримесечие.
В еврозоната ще бъде оповестена втората оценка за БВП през второто тримесечие. Ден по-рано ще бъдат публикувани и данните за промишленото производство, които ще дадат допълнителна информация за състоянието на икономиката на валутния съюз.
Паричната политика ще привлече внимание в Норвегия. Очаква се „Норгес банк“ (Norges Bank) да остави основния лихвен процент без промяна в четвъртък, но решението може отново да бъде оспорвано. Данните за инфлацията през юли, които ще излязат в понеделник, вероятно ще бъдат важни за позицията на банката. Всяко по-силно ускоряване на основната инфлация може отново да засили очакванията за повишение с 25 базисни пункта. Изненадващото забавяне на ценовия натиск през юни обаче увеличи вероятността централната банка да изчака поне до септември.
В Източна Европа се очаква Румънската централна банка да остави основния лихвен процент на 6,5 на сто в понеделник. Той се намира на това равнище през последните две години. Централната банка на Сърбия също вероятно ще запази без промяна лихвените си нива при заседанието си в четвъртък.
В Русия данните в сряда вероятно ще покажат, че икономиката се е върнала към слаб растеж през второто тримесечие, след като през първите три месеца на годината се сви за първи път от 2023 г.
В същия ден се очакват и данните за инфлацията през юли. Прогнозите са ценовият натиск да се е засилил, включително заради недостига на бензин след редовните украински удари срещу руски нефтопреработвателни предприятия.
Инфлационният натиск остава важна тема и в Близкия изток и Африка. В Египет данните в понеделник вероятно ще покажат ускоряване на инфлацията с повече от един процентен пункт спрямо 14,3 на сто през юни заради по-високите петролни цени. Египетската централна банка остави лихвите без промяна на последните си три заседания на фона на засилената геополитическа несигурност.
В Израел се очаква годишната инфлация през юли да се забави до 1,5 на сто от 1,6 на сто през юни. Банката на Израел понижи основния лихвен процент през юли до 3,5 на сто от 3,75 на сто и даде сигнал, че е възможно допълнително облекчаване на политиката през следващите месеци.
Кения, Намибия, Мавриций и Уганда също ще проведат заседания по паричната политика през седмицата, като очакванията са лихвите да останат без промяна. Централните банки продължават да оценяват доколко по-високите разходи за енергия се пренасят към вътрешната инфлация.
Северна Америка
Цените, плащани от американските потребители, вероятно са се повишили минимално през юли, след като месец по-рано отчетоха първия си спад от шест години насам. Очакваното ограничено поскъпване би било допълнителен сигнал за отслабване на инфлационния натиск, предизвикан от войната и скока на енергийните цени през последните месеци.
Според медианната прогноза в проучване на „Блумбърг“ (Bloomberg) сред икономисти индексът на потребителските цени (ИПЦ) се очаква да се повиши с 0,1 на сто през юли след спад от 0,4 на сто през юни. Данните ще бъдат публикувани в сряда от американското Бюро по трудова статистика.
Основният индекс, който изключва по-волатилните цени на храните и енергията, вероятно е нараснал с 0,2 на сто спрямо предходния месец. На годишна база се очаква базовата инфлация да се забави до 2,5 на сто, което би било най-слабият темп от февруари насам.
Данните придобиват допълнително значение след слабия доклад за пазара на труда в САЩ през юли. Комбинацията от по-умерена инфлация и отслабване на заетостта може да намали част от натиска върху Управлението за федерален резерв (УФР), след като на заседанието на 29 юли трима представители се обявиха в подкрепа на повишение на лихвите.
Според „Блумбърг Икономикс“ (Bloomberg Economics) докладът за потребителските цени ще бъде решаващ за дебата във Федералния комитет за операции на открития пазар. „Очакваме основният индекс да спадне до най-ниското си годишно равнище от март 2021 г. насам. Това ще постави под въпрос популярния аргумент сред „ястребите“ във ФОМК, че инфлацията е над целта от пет години и затова УФР трябва да предприеме драстични мерки“, посочват икономистите Анна Уонг, Трой Дюри и Елиза Уингър.
Очаква се докладът да покаже отслабване на част от енергийния натиск, който се засили непосредствено след началото на войната между САЩ и Иран в края на февруари. Цените на бензина на дребно се понижиха в началото на юли до близо четиримесечно дъно, преди отново да се повишат над 4 долара за галон в края на месеца. Стабилизирането на разходите за авиационно гориво може да се е отразило и в по-ниски цени на самолетните билети.
По-ниската инфлация обаче засега не се е превърнала в значително забавяне на потреблението. Очаква се данните за продажбите на дребно, които ще бъдат публикувани в петък, да покажат пореден стабилен ръст през юли и да потвърдят устойчивостта на американските домакинства. В същия ден предварителното проучване на Университета на Мичиган вероятно ще отчете първото от три месеца насам понижение на потребителското доверие.
Азия и Тихоокеанският регион
Вчера данните за потребителската инфлация и цените на производител показаха забавяне в годишния ръст и на двата показателя до най-ниските им нива от няколко месеца. Производствените цени са нараснали през юли до 3,5 на сто – най-ниското ниво от три месеца, след като през юни отчетоха годишно нарастване от 4,1 на сто. Потребителската инфлация се забавя до годишен темп от 0.5 на сто през юли – най-ниското ниво от шест месеца.
В Австралия централната банка на страната вероятно ще остави основния си лихвен процент без промяна на 4,35 на сто във вторник. По-ниската от очакваното инфлация през второто тримесечие накара трейдърите да намалят залозите си за ново затягане на политиката през тази година. Вниманието ще бъде насочено към актуализираните тримесечни прогнози и особено към очакванията за базовата инфлация.
Допълнителна информация за състоянието на австралийската икономика ще даде индексът на бизнес доверието на „Нешънъл Острейлия банк“ (National Australia Bank), който се приближи до нулевата граница след пет поредни отрицателни стойности до юни.
Индия ще публикува данните за инфлацията през юли в сряда. Очаква се годишният ръст на потребителските цени да остане почти без промяна около 4,4 на сто заради по-високите цени на храните и енергията. Макар това да е сред най-високите равнища от 2024 г., показателят остава в целевия диапазон на Резервната банка на Индия от 2 до 6 на сто и подкрепя очакванията за запазване на лихвите без промяна през октомври.
Япония ще оповести в четвъртък индекса на производствените цени за юли. През юни той отбеляза най-силния си ръст от повече от три години, след като поскъпването на петрола увеличи разходите за пластмаси и други суровини.
Данните за растежа ще бъдат другият важен елемент от азиатския календар. Ревизираната оценка за БВП на Тайван през второто тримесечие вероятно ще потвърди силния растеж, подкрепен от продължаващото търсене на полупроводници и други продукти, свързани с изкуствения интелект. Ревизирани данни за БВП ще публикуват и Хонконг, Малайзия и Сингапур.
В Нова Зеландия производственият индекс на мениджърите по покупките вероятно ще остане над границата от 50 пункта за 13-и пореден месец, което би сигнализирало за продължаващо разширяване на промишлената активност.
Латинска Америка
В Латинска Америка най-голямо внимание ще привлече инфлацията в Бразилия. Очаква се потребителските цени през юли да се забавят умерено, като годишният темп се понижи малко под горната граница от 4,5 на сто на целевия диапазон на централната банка.
Част от икономистите обаче предупреждават, че предизборните фискални стимули и разширяването на държавното кредитиране могат да сложат край на наблюдаваното през последните месеци отслабване на ценовия натиск.
Пазарите ще следят и протокола от заседанието на Бразилската централна банка на 4-5 август, когато институцията единодушно понижи основния лихвен процент „Селик“ до 14 на сто. Анализаторите и трейдърите в момента виждат възможност за още едно намаление с 25 базисни пункта до края на годината, но високата геоикономическа несигурност вероятно ще ограничи предварителните сигнали от страна на банката.
В Колумбия годишната инфлация през юли вероятно ще се повиши за пети пореден месец и може да надхвърли 6,2 на сто, въпреки че месечният ценови ръст се очаква да се забави за трети последователен месец. Основната инфлация също остава висока. В последния си доклад за паричната политика централната банка прогнозира инфлация от 6,9 на сто през 2026 г. и 4,3 на сто през 2027 г.
Аржентина също ще публикува данните за потребителските цени. Очакванията са месечната инфлация да остане под 2 на сто за втори пореден месец, а годишният темп да се задържи близо до равнището от юни от 33,5 на сто. Регулираните цени вероятно ще продължат да растат с над 2 на сто месечно, докато основната инфлация може да се ускори спрямо отчетените през юни 1,6 на сто.
Пазарът навлиза в по-трудната фаза на възстановяването
Така основният въпрос през следващата седмица няма да бъде само дали инфлацията се понижава, а дали комбинацията от инфлация, растеж и корпоративни печалби все още позволява едновременно рекордни оценки на акциите и по-ниски очаквания за лихвите.
Фундаменталната картина засега остава сравнително благоприятна. Корпоративните печалби надминават прогнозите, американската промишленост и секторът на услугите продължават да растат, инвестициите в центрове за данни остават силни, а по-ниските цени на петрола временно ограничават инфлационния риск. „Уелс Фарго Инвестмънт Инститют“ отчита например, че строителните разходи за центрове за данни са нараснали със 7 на сто само през юни, въпреки общ спад на строителните инвестиции от 0,1 на сто.
От другата страна стоят високите оценки на технологичните компании, оставащият ценови натиск при предприятията, непредвидимото движение на петрола и все по-малкото насоки от УФР за бъдещата политика.
Именно тази последна промяна може да направи икономическите публикации още по-важни. „Хелаба“ предупреждава, че новата комуникационна стратегия на УФР и липсата на ясни сигнали за бъдещите действия може да доведе до по-висока волатилност и с времето до по-голяма премия за несигурност на облигационния пазар.
При S&P 500 на рекордни равнища и след рязкото връщане на технологичните акции нагоре дори сравнително малко отклонение от прогнозите може да промени едновременно очакванията за септемврийското заседание на УФР, доходността на облигациите и оценките на компаниите с най-висок растеж.
Източник: БТА





Икономика
„Хуго Бос“ залага на лукса, за да възстанови позициите си
Историята е отворена рана, но не може да бъде променена. По време на Втората световна война „Хуго Бос“ (Hugo Boss) се е занимавала с изработването на униформите на германската нацистка армия.
Също така не може да бъде променена и съпротивата на акционерите на германската компания към британския инвеститор Майк Ашли, собственик на корпорацията „Фрейзърс груп“ (Frasers Group), пише испанското издание „Паис“.
Ашли вече започна да предприема действия, след като през юни отправи оферта на стойност 2 млрд. евро за оставащите 74 на сто от акциите на „Хуго Бос“, които не притежава, но в крайна сметка успя да придобие само 47,89 на сто от капитала.
Офертата е била на цена от 38 евро за акция – едва с 4 на сто над средната пазарна цена на акциите преди отправянето ѝ. Ашли е основният акционер и вече обяви намерението си да засили присъствието си в управителния съвет на германската компания, от който председателят Щефан Щурм ще подаде оставка на 15 октомври.
Ръководството на „Хуго Бос“ се противопостави на предложението още от самото начало, тъй като според него офертата „не отразява адекватно стойността на компанията и бъдещия ѝ потенциал“. Хедж фондове като „ГАНЕ Инвестмънт“ (GANÉ Investment ) застанаха на страната на ръководството. „Смятаме, че предложената от „Фрейзърс груп“ цена от 38 евро за акция е недостатъчна“, анализира Уве Ратхауски, съосновател на „ГАНЕ“. Офертата предлага премия от едва 4 на сто спрямо цената при затваряне и е под стойността на „Хуго Бос“, добави той. „Според нас акциите продължават да бъдат подценени.“
Ашли заяви, че възнамерява да увеличи дела си над 50 на сто и планира да назначи за главен изпълнителен директор на „Хуго Бос“ своя зет Майкъл Мъри, който е главен изпълнителен директор на „Фрейзърс груп“. През миналата година групата е реализирала приходи от 5,114 млрд. британски лири (около 6,018 млрд. евро).
Ашли придоби 5 на сто от германската компания през 2020 г. На следващата година за главен изпълнителен директор беше привлечен Даниел Грийдър, бивш президент на „Томи Хилфигър“ (Tommy Hilfiger). Първото му решение беше да раздели компанията на две марки: “Хуго“, насочена към поколението Зет (Z), и „Бос“, ориентирана към клиентите от поколението на милениълите. Освен това той насърчи продажбите по интернет. През юли 2023 г. цената на акциите надхвърляше 75 евро в сравнение с 45 евро, при поемането на поста от Грийдър.
Оттогава компанията обаче остави зад гърба си добрите времена, като продажбите в Китай и Великобритания – два от най-важните пазари – изпитват затруднения, отбелязва испанското издание.
„Хуго Бос“ отправи през декември миналата година предупреждение за печалбата – сигнал, че няма да успее да постигне предварително прогнозирания финансов резултат. Тя представи стратегия, основана на подобряване на имиджа на марките, оптимизиране на дистрибуцията и намаляване на разходите, включително чрез затварянето на до 50 магазина до 2028 година.
Въпреки промените, въведени от Грийдър, оперативната печалба е спаднала с 42 на сто на годишна база през първото тримесечие на 2026 година.
Според експерти не може да се каже, че луксозният сектор като цяло преминава през лош период. “Монклер“ (Moncler) представи пролетно-летните си колекции, които надминаха очакванията, „Л‘Ореал“ (L’Oréal) продължава да има успех с луксозната козметика в Китай, където около две трети от продажбите са онлайн, а Ел Ве Аш (LVMH) и „Ермес“ (Hermès) очакват повратна точка при продажбите благодарение на т.нар. аспирационни потребители (които купуват луксозни стоки като израз на стремеж към по-висок социален статус, въпреки че покупките надхвърлят обичайния им бюджет – бел.ред.) и края на влиянието на войната в Иран върху туризма“. Това коментира Каролин Рей, портфолио мениджър в швейцарската комапния„Пикте Премиум Брендс“ (Pictet Premium Brands).
Според „Икономист“ Ашли е натрупал състоянието си чрез „Спортс Дайрект“ (Sports Direct), британска верига за спортни облекла, която основава през 1982 г. С течение на времето той придобива известни, но изпитващи затруднения спортни марки като „Лонсдейл“ (Lonsdale), „Дънлоп“ (Dunlop) и „Слазинджър“ (Slazenger). През август тази година инвестиционното му портфолио достига 159 компании.
Показателен за начина, по който действа, е случаят от 2018 г., отбелязва „Паис“. Тогава той придобива „Хаус ъв Фрейзър“ (House of Fraser), британска верига универсални магазини със 170-годишна история, само часове след като тя обявява фалит. На следващата година преименува конгломерата си на „Фрейзърс груп“, а през 2022 г. предава управлението на ежедневната дейност на Майкъл Мъри.
Двамата са изградили стратегия, основана на непрекъснати придобивания. „Фрейзърс груп“ придобива през март 6 на сто от спортната марка „Пума“ (Puma), през юни отправя тръжно предложение за придобиване на австралийската група за обувки „Аксент груп“ (Accent Group), а на 28 юли стана известно, че притежава 4 на сто от британската луксозна марка „Бърбъри“ (Burberry).
Мъри е основната фигура зад създаването на стратегията, наречена „Елевейшън“ (Elevation), чиято цел е навлизане в истинския луксозен сегмент.
„Компанията генерира приходите си основно във Великобритания и от бизнеса със спортни стоки, но същевременно развива пет направления: спорт във Великобритания, премиум начин на живот, международен бизнес, недвижими имоти и финансови услуги“, изброява говорител на „ПичБук“ (PitchBook), британска компания за анализ на данни с помощта на изкуствен интелект.
„Хуго Бос“ е изправена пред сложен процес на възстановяване заради слабото потребление в Европа, където генерира близо 62 на сто от приходите си“, посочва Роберто Шолтес, ръководител на отдел „Стратегия“ в „Сингюлар Банк“ (Singular Bank).
„През второто тримесечие органичните продажби са спаднали с 9 на сто, а в Европа, Близкия изток и Африка – с 13 на сто, въпреки че подобряването на брутния марж е позволило на компанията да надхвърли очакванията за печалбата“, коментира той.
Според консенсусната прогноза на пазарите приходите тази година ще спаднат с 9 на сто спрямо 4,270 млрд. евро през 2025 г., а през 2027 г. ще се възстановят едва с 2 на сто. Междувременно очакваната печалба на акция през 2028 г. все още ще бъде по-ниска от тази през 2025 г. Сложната икономическа обстановка и поскъпването на материалите ограничават потенциала на акциите на компанията.
По подобен начин анализира числата и Йелена Соколова, старши анализатор на капиталовите пазари в „Морнингстар“ (Morningstar).
„През 2024–2025 г. продажбите бяха скромни, макар и не драстично лоши предвид контекста на значително по-трудното търсене на луксозни стоки и по-сложното позициониране на „Бос“ в сравнение с конкурентите ѝ. Става дума най-вече за сектора на ежедневното облекло, който изпитва структурни затруднения, както и за европейските пазари с по-бавен растеж и последвалия спад на приходите“, обяснява тя.
„Настоящото стратегическо преструктуриране и спадът на продажбите не бяха обяснени достатъчно добре на пазара. В същото време признаваме, че ръководството на „Бос“ независимо кой го оглавява, ще трябва да се справи с посочените по-горе предизвикателства, които вероятно ще продължат да ограничават растежа“, според Йелена Соколова.
Ключовият въпрос е дали „Хуго Бос“ може да възстанови продажбите си, без да се отказва от постигнатото подобрение на маржовете.
„Стратегията се състои в това компанията да зависи по-малко от отстъпките и да защити стойността на марката, дори ако това означава да жертва част от продажбите в краткосрочен план. Компанията запазва прогнозата си за оперативна печалба преди лихви и данъци (EBIT) за тази година в диапазона между 300 и 350 млн. евро и очаква да възстанови рентабилния си растеж от 2027 г.“, посочва Хавиер Молина, старши пазарен анализатор в „иТоро“ (eToro).
Източник: БТА
Икономика
Поскъпването на горивата притиска френските пекарни и малкия бизнес в селските райони
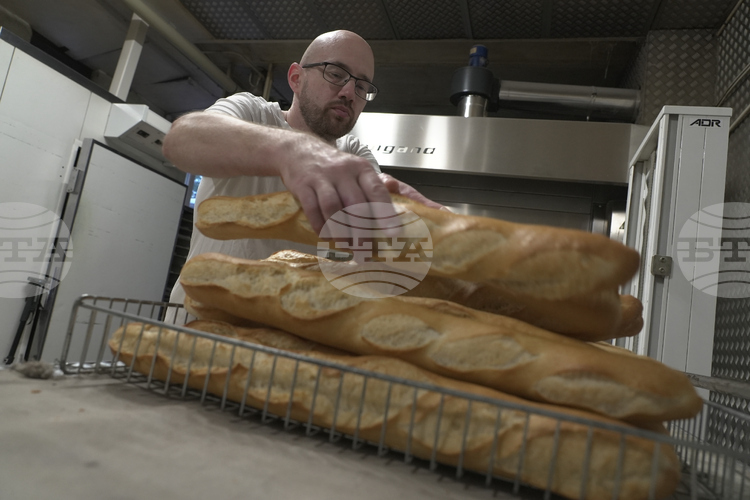
Рязкото поскъпване на горивата увеличава разходите на френските пекарни и други малки предприятия, като поставя под особено силен натиск бизнеса и домакинствата в селските райони, пише в свой репортаж Асошиейтед прес.
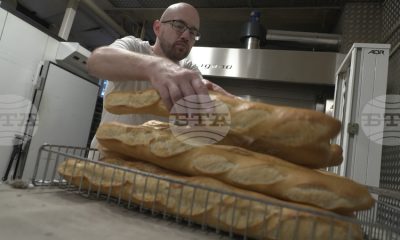
Когато през март Кевин и Сандрин Лус започват да използват пещта в своята пекарна в Сен-Жюст-ан-Шосе, на около 90 километра северно от Париж, те плащат 2230 евро за 2000 литра гориво. Миналата седмица почти същата сума им е стигнала за едва 1200 литра.
Първоначално пещта на течно гориво е изглеждала по-икономична от електрическата, обяснява Кевин Лус. След поскъпването на горивата от началото на войната с Иран на 28 февруари обаче това предимство е изчезнало.
По данни на националната федерация на пекарите и сладкарите във Франция над 34 000 пекари произвеждат около 6 млрд. багети годишно. Приблизително една четвърт от тях използват пещи на течно гориво или газ.
За семейство Лус увеличените енергийни разходи означават по-малко средства за собствените им възнаграждения, за повишаване на заплатите на служителите и за инвестиции.
Енергийната криза се усеща особено остро в селските райони на Франция, където живеят приблизително 21 млн. души, или около една трета от населението. Ограниченият обществен транспорт прави много от тях зависими от автомобилите. Тези райони обхващат близо 90 на сто от територията на страната.
Поскъпването на горивата съживява и спомена за протестите на „жълтите жилетки“, които разтърсиха Франция през първия президентски мандат на Еманюел Макрон. Цените на горивата бяха сред основните причини за недоволството, намерило силна подкрепа в малките градове и селата.
Тази седмица френското правителство обяви нов пакет от помощи на стойност около 450 млн. евро за засегнатите граждани и отрасли. Той включва субсидии за хора, които пътуват поне 15 километра до работа, както и помощ от 48 до 277 евро за зимните енергийни сметки на 5,8 млн. семейства.
За част от малкия бизнес обаче растящите разходи вече налагат ограничаване на дейността. Мартиал Реаланд, който продава храна от камионче в селата на северния френски департамент Оаз, посочва, че зареждането с дизел вече му струва 200 евро спрямо 120 евро преди войната с Иран.
Той е продал дома си, за да осъществи мечтата си за собствен подвижен обект за храна. Сега отказва поръчки, изискващи дълги пътувания, защото разходите за гориво ги правят неизгодни.
Реаланд се тревожи и за отоплението на наетата си къща. По негови изчисления запълването на резервоара от 1500 литра може да струва около 2500 евро спрямо 1600 евро миналата година. Заради поскъпването той обмисля изобщо да не го пълни тази зима.
Депутатката Кристин Лоар от крайнодясната партия на Марин льо Пен предупреждава, че над 10 на сто от жилищата в представлявания от нея департамент Йор в Нормандия се отопляват с течно гориво. По думите ѝ много домакинства нямат средства за подмяна на отоплителните системи или за по-добра изолация.
Лоар настоява правителството да намали данъците върху горивото за отопление. Тя заяви пред АП, че някои нейни избиратели се опасяват, че през зимата ще трябва да избират между отопление и храна.
Въпреки увеличените разходи семейство Лус засега запазва цените в пекарната си – 1 евро за обикновена багета и 1,10 евро за традиционна, чието приготвяне отнема повече време.
Според Кевин Лус поскъпването на хляба няма да компенсира загубите, но може да отблъсне клиентите, които също са под финансов натиск.
„Те не бива да плащат повече. Вече плащат достатъчно у дома“, казва той.
Източник: БТА
Икономика
Сандански получи Златен приз за утвърдена дестинация за СПА и събитиен туризъм

Община Сандански получи Златен приз в категорията „Утвърдена дестинация за СПА и събитиен туризъм“ за 2026 г. Отличието е присъдено от списание „Дестинация България“ и бе обявено на Световния ден на туризма – 27 септември.
Признанието е свързано с развитието на Сандански като туристическа дестинация, като сред факторите са минералните води, възможностите за СПА туризъм и провеждането на различни събития през годината.
От Община Сандански посочват, че отличието е признание за усилията на местната общност, туристическия бизнес и всички, които допринасят за развитието на туризма в града и общината.
/ЛРМ/
Източник: БТА

Фестивалът „Пътят на хляба“ в Добрич завърши с концерт на Б.Т.Р.

Зеленият ринг може да промени не едно конкретно място, а начина, по който се движим из града, каза кметът на София Васил Терзиев

„Свищовски лозници“ завърши с фолклорна програма, народни танци и награждаване на победителите в конкурса за домашно червено вино

Трима души загинаха при нови руски удари в Украйна, съобщават украинските власти

Тежка катастрофа между лек и товарен автомобил затвори Айтоския проход, загинала е 62-годишна жена

Парма се раздели с треньора Карлос Куеста по взаимно съгласие

Папа Лъв XIV разкритикува френския закон за евтаназията, като подчерта, че е невъзможно причиняването на смърт да се смята за нормално

Локомотив Пловдив победи Берое и спечели баскетболния турнир от Черноморските игри

Израел не успя да пречупи съпротивата на „Хизбула“, заяви водачът на групировката по повод годишнината от убийството на бившия лидер Насралла

„Хуго Бос“ залага на лукса, за да възстанови позициите си

Александър Зверев осигури победата за отбора на Европа в тенис турнира „Лейвър Къп“ в Лондон

Летището в италианския град Катания остава затворено заради бълваната от вулкана Етна пепел

Турция не е против електрическия интерконектор между Гърция и Кипър, но иска да й бъде поискано разрешение за полагането му, пише „Хюриет“

Женският национален отбор на България победи Украйна на Шахматната Олимпиада, мъжете загубиха от Нидерландия

Външният министър на Германия предупреди за ескалация на руската агресия в Европа

Във Варна ще бъде създадена Национална асоциация на висшите училища, изучаващи туризъм

КАБАР: Президентът на Киргизстан призова за постоянни места в Съвета за сигурност на ООН за Африка и Латинска Америка

Звездата на съперника на Левски в Лига Европа Съндърланд Енцо Льо Фе продължи договора си с клуба до 2031 година

Това е моментът на успех за Черна гора и това поколение трябва да довърши европейския ѝ път, заяви черногорският президент в Ню Йорк

Водачката в схемата Елена Остапенко допусна загуба във втория кръг на турнира по тенис от сериите УТА 250 в Сеул

Президентът на Южна Корея се срещна с Тръмп в кулоарите на Общото събрание на ООН

Ламин Ямал: „Искам да спечеля Шампионска лига“

Весела Лечева разговаря с президента на Олимпийския съвет на Азия шейх Джоаан бин Хамад Ал Тани

Американското военно присъствие се подновява в Литва, която пред ООН обяви Русия за „най-голямата заплаха за световния ред“
-
 Икономикапреди 3 месеца
„Енвидиа“ губи позиции на китайския пазар на чипове за изкуствен интелект за сметка на местни производители, най-вече -„Хуавей“
-
 Обществопреди 2 месеца
ДАНС твърди, че за година е разкрила десетки шпиони. Повечето са мурзилки
-
 Обществопреди 1 месец
Жители на Елин Пелин ще протестират срещу изграждането на инсинератор край Равно поле
-
 Политикапреди 1 месец
Спаси София предлага удължено работно време на градския транспорт при късни мачове и големи концерти
-

 Спортпреди 2 месеца
Зинга Барбоза Фирмино се класира за финала на троен скок на Световното първенство по лека атлетика до 20 години в Юджийн
-
 Спортпреди 1 месец
Вратарят Бентли се присъедини към Ковънтри от Уулвърхяптън
-
 Политикапреди 1 месец
Мирчев: Копринков прави за Радев същото като Пеевски – завладява институции, служби, медии
-
 Политикапреди 1 месец
ДСБ за образователната програма на ПБ: Риск от идеологически монопол