Икономика
Асоциацията на банките в България публикува разяснения за пет твърдения относно банковите печалби
Асоциацията на банките в България (АББ) публикува на официалната си интернет страница разяснения относно някои от най-разпространените според организацията твърдения по отношение на банковите печалби. От АББ посочват, че в публичното пространство темата за банковите печалби често е съпътствана от твърдения, които невинаги отразяват цялата картина, поради което са събрали пет от най-разпространените от тях, разглеждайки ги през призмата на фактите и данните.
Целта ни е да внесем повече яснота и контекст в обществения разговор за банките и ролята им в икономиката, посочват от асоциацията.
Публикацията на АББ идва на фона на предложението на правителството за еднократно облагане свръхпечалбите на няколко сектора у нас, включително и банковия сектор, уточнява БТА. Управителят на Българската народна банка Димитър Радев предупреди в края на септември, че допълнително облагане на банковите печалби може да доведе до по-скъп или по-трудно достъпен кредит, да ограничи частните инвестиции и да повиши цената на държавното финансиране. От своя страна АББ също оповести становище в началото на октомври, заявявайки, че не подкрепя предложението за облагане на свръхпечалбите на банковия сектор. Наличието на извънредна печалба не е обосновано, а мярката поставя под риск способността на банките да финансират икономиката. Принципите на равнопоставеност и правна сигурност са нарушени и мярката не съответства на националното и европейското право, сочи становището.
В последната си публикация от днес, относно твърдението, че банковите печалби у нас са скочили с 588 на сто, от АББ посочват, че през 2019 г. печалбата на банковия сектор е 0,82 млрд. евро, а през 2025 г. – 1,85 млрд. евро, което е далеч под 588 на сто ръст.
През 2020 г. вследствие на пандемията, печалбата на банковия сектор бележи съществено понижение от 51 на сто и достига 0,42 млрд. евро. Именно изборът на кризисна година за референтна създава впечатлението за съществен ръст на печалбата впоследствие. Но дори при избора на тази извънредна пандемична година ръстът от 0,42 млрд. евро до 1,85 млрд. евро e далеч по-малко от 588 на сто, подчертава организацията.
Темпът на нарастване на печалбата напълно съответства на този при активите, капитала и кредитното портфолио, както и при други макроикономически индикатори като БВП, които са нараснали приблизително два пъти за периода 2019-2025 г. Не може да се говори за нарастване само на една от тези величини – всички те логично и пропорционално се повишават в съвкупност, вследствие на икономическата активност и положителното развитие на икономиката в страната, пишат от АББ.
Относно твърдението, че таксите носят половината от печалбите на банките, от АББ пишат, че приходите от банкови такси се съдържат в нелихвения доход на банките. По данни на Европейския банков орган средният му размер в ЕС и Европейското икономическо пространство е 28,6 на сто. За цялата банкова система у нас той е 19,5 на сто – далеч под половината и значително под средното. В него се включват също консултантски услуги, управление на активи, брокерски и попечителски услуги, пласиране на емисии, разпространение на инвестиционни продукти и др. Затова таксите, които потребителите заплащат, представляват малка част от тези 19,5 на сто.
Проучване на АББ през 2025 г. показа, че цената на преводите през дигитални канали са до 5,4 пъти по-ниски спрямо тези на хартиен носител, а делът им за банковата система е над 76 на сто. От своя страна, абонаментните пакети за обслужване осигуряват над шест пъти по-ниска цена спрямо използването на единични услуги от тарифите на банките, пишат от асоциацията.
Относно твърденията, че 45 на сто от печалбата на банките се изнася като дивидент, от АББ посочват, че поради кризата, която пандемията предизвика, в периода 2020-2022 г. на банките беше забранено да разпределят дивидент. От 2018 г. насам инвестициите и реинвестициите (изразени в увеличение на собствения капитал на банките) надвишават 5,5 млрд. евро. Ако се сравни тази сума с реализираните през периода печалби, то тя е над 70 на сто. Това означава, че срещу всяко 1 евро печалба, стоят 70 евроцента инвестирани и реинвенстирани обратно в страната, заявяват от АББ.
Относно твърдението, че печалбите на банките са от високи лихви, от АББ посочват, че през 2022 г. лихвеният цикъл се обърна и в редица държави по света започна повишаване на лихвите. Банките в България обаче продължиха да понижават лихвите. Ипотечните кредити у нас са най-достъпните в Европа – към края на първото полугодие на 2026 г. ГПР за жилищни кредити в България е най-нисък в цялата еврозона на ниво от 2,75 на сто. Лихвеният процент по новоотпуснати жилищни кредити е още по-нисък – 2,41 на сто, пишат от асоциацията.
Относно твърдението, че банките не допринасят достатъчно за обществото, от АББ заявяват, че по време на пандемията в рамките на частния мораториум по кредитите банките отложиха плащания за над 5 млрд. евро. Клиентите получиха възможност да не плащат вноски по своите кредити, докато не възстановят нормалния си ритъм на работа и икономическа активност.
Секторът беше водещ в усилията за присъединяването на държавата към еврозоната и осигури плавен преход – като вложи значителни собствени финансови, технологични и човешки ресурси за над 255 млн. евро.
Банките са сред най-големите данъкоплатци, като вследствие на глобалния данък, въведен през 2024 г., те вече са с 50 на сто по-висок данък спрямо другите задължени лица. Същевременно са важен инвеститор в държавни ценни книжа, което подпомага държавата да финансира своя дълг при изгодни условия. Именно обезценката на ДЦК в периода 2020-2022 г. доведе до загуби от приблизително 450 млн. евро. Тъкмо контрастът между този ефект и последвалото възстановяване също е използван при определянето на привидната “свръхпечалба“, добавят от АББ.
Източник: БТА



Икономика
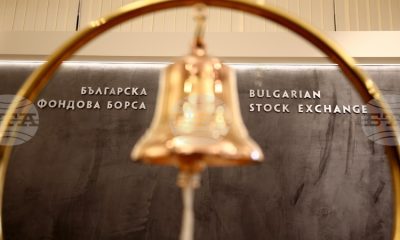
Основният индекс на БФБ се срина с над 2,7 на сто след рязко поевтиняване на книжата на „Еврохолд България“
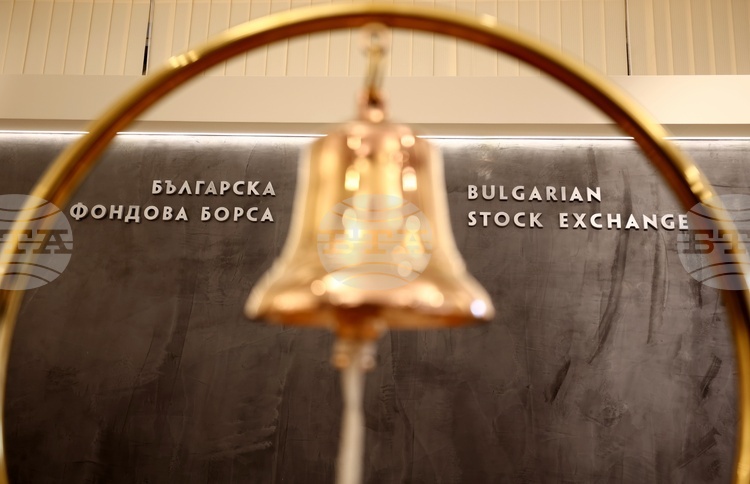
Основният индекс на Българската фондова борса (БФБ) SOFIX се понижи с 2,76 на сто до 1486,60 пункта при вяла търговия в днешната сесия, показват данните на борсовата платформа. Широкият индекс BGBX40 е надолу с 1,79 на сто до 243,95 пункта. Индексът на пазара за растеж „Бийм“ се понижи с 1,53 на сто до 125,58 пункта.
Равнопретегленият индекс BGTR30 също отчита спад – с 0,47 на сто до 1153,87 пункта. Единствено секторният индекс BGREIT отбеляза ръст от 0,36 на сто до 243,63 пункта.
Оборотът на основния пазар на борсата днес бе 407 030 евро. На пазара MTF BSE International, където се търгуват акции на международни компании, бяха сключени сделки за 56 637 евро, а на пазара за растеж „Бийм“ – за 25 840 евро.
Акциите на „Еврохолд България“ АД поевтиняха най-рязко – със 17,61 на сто до 1,31 евро за брой.
В публикуван на сайта на БФБ протокол от проведено вчера извънредно Общо събрание на акционерите на „Еврохолд България“ АД относно взетите решения се посочва, че събранието не е взело решение за изразяване на принципно съгласие за иницииране на процедура по отписване на дружеството от регистъра по Закона за Комисията за финансов надзор при условията на чл. 119, ал. 1, т. 3 от Закона за публичното предлагане на ценни книжа.
Междувременно от днес на БФБ започна да се търгува нова емисия варанти на „Еврохолд България“.
Книжата на „Шелли груп“ ЕД също са надолу – с 0,15 на сто до 65,60 евро едната. Акциите на „Софарма“ АД поскъпват с 0,76 на сто до 2,64 евро едната. Акциите на „Химимпорт“ АД се без промяна и се търгуваха по 0,60 евро едната. Без промяна остават акциите на „Българска фондова борса“ АД – на 7,54 евро едната. Книжата на „Смарт органик“ АД поскъпват с 0,56 на сто до 17,90 евро за брой.
Източник: БТА
Икономика
Словакия отлага с няколко дни свързването на новия четвърти блок на АЕЦ „Моховце“ към електропреносната мрежа
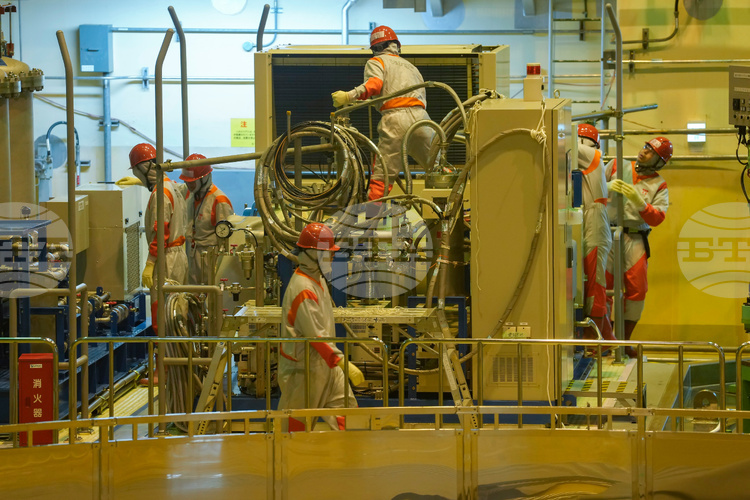
Словакия отложи с няколко дни свързването към електропреносната мрежа на четвърти блок на атомната електроцентрала „Моховце“ заради повторното провеждане на технически тест, съобщи днес операторът на съоръжението „Словенске електрарне“ (Slovenské elektrárne), предаде Ройтерс. Компанията продължава процедурите по пуска на реактора, за който се предвижда да заработи с пълен капацитет до края на годината.
Премиерът Роберт Фицо по-рано заяви, че свързването на реактора към мрежата ще се случи днес, като планираше да присъства на събитието.
Операторът на АЕЦ „Моховце“ съобщи, че новият блок с мощност 471 мегавата трябва да влезе в пълна експлоатация до края на годината.
Компанията започна да увеличава мощността на енергоблока през септември, като процесът предвижда постепенно повишаване на мощността на реактора. Когато мощността достигне 20 на сто от капацитета, турбогенераторите могат да бъдат синхронизирани с електроенергийната система на Словакия, което ще позволи първите количества електроенергия да постъпят в мрежата.
„Поради необходимостта от повторно провеждане на технически тест отложихме планираната за днес синхронизация на четвърти блок на АЕЦ „Моховце“ с националната електропреносна мрежа“, заяви „Словенске електрарне“.
„Това е стандартна част от процеса по въвеждане в експлоатация и очакваме да постигнем този етап през следващите няколко дни“, добави компанията.
Четвърти блок ще бъде най-новият въведен в експлоатация реактор във втората атомна електроцентрала на Словакия, след като трети блок беше свързан към мрежата през 2023 година.
„Словенске електрарне“ е мажоритарна собственост на групата И Пи Ейч (EPH) на чешкия милиардер Даниел Кретински. Словашката държава притежава дял от 34 на сто в групата и е заявила интерес да го увеличи.
Компанията по-рано съобщи, че след въвеждането на новия блок в експлоатация ядрената енергия ще покрива 77,5 на сто от потреблението на електроенергия в Словакия, щкаго по този показател страната ще изпревари Франция.
Отделно словашкото правителство планира изграждането на по-голяма атомна електроцентрала с мощност 1200 мегавата.
Източник: БТА
Икономика
Печалбата на „Голдман Сакс“ надмина прогнозите на фона на ръст на приходите от търговия с акции
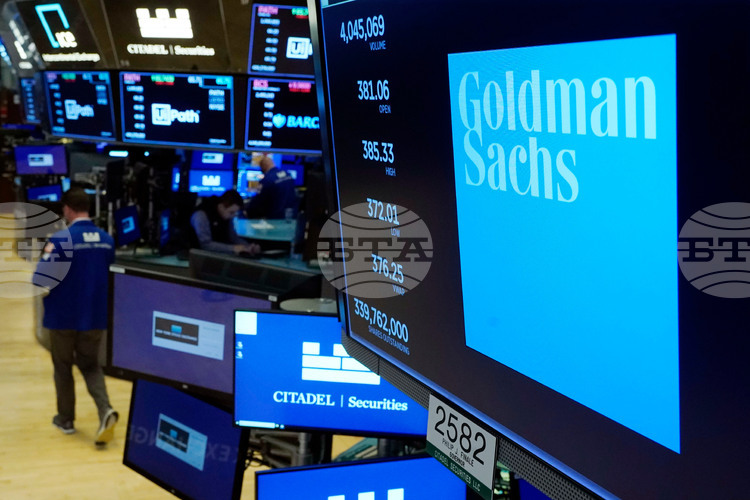
„Голдман Сакс“ (Goldman Sachs) надмина прогнозите за печалба през третото тримесечие, съобщи Ройтерс. Сделките на банката по сливания и придобивания останаха стабилни, докато приходите от търговия с акции нараснаха.
Книжата на банката поскъпнаха с 3,6 на сто в ранната търговия на Уолстрийт.
Американският кредитор обаче отчете по-ниски приходи от търговия с инструменти с фиксирана доходност, валути и суровини (FICC), в съответствие с тенденциите през третото тримесечие при конкурентите „Джей Пи Морган Чейс“ (JPMorgan Chase) и „Уелс Фарго“ (Wells Fargo), които също представиха отчети за третото тримесечие днес. Бизнесът на банката в сегмента FICC се характеризира с колебливи резултати тази година.
Финансовите пазари в САЩ отбелязаха силна колебливост под влиянието на повишението на лихвите на Управлението за федералния резерв (УФР), поскъпването на горивата и разпродажбите на акции на компании за производство на чипове. Инвеститорите пренаредиха портфейлите си, което увеличи приходите на банковите подразделения, насочени към борсова търговия.
Приходите от търговия с акции на „Голдман Сакс“ скочиха със 72 на сто на годишна база до 6,44 млрд. долара.
Приходите от FICC бяха под очакванията, което донякъде беше очаквано, но инвестиционното банкиране отчете явно по-добър резултат от прогнозите. Това показва, че потокът от сделки остава стабилен и се очаква да поддържа приходите на високи равнища през следващите няколко тримесечия, заяви Стивън Бигар, анализатор в „Аргус рисърч” (Argus Research).
Приходите на банката от FICC възлязоха на 3,47 млрд. долара през третото тримесечие, което е спад с 1 на сто спрямо година по-рано. През второто тримесечие нетните приходи от тази дейност скочиха с 32 на сто, но през първото тримесечие се понижиха с 10 на сто, след като бизнесът с лихвени инструменти беше засегнат от волатилността, предизвикана от войната в Иран.
„Въпреки сложната и несигурна обстановка в света продължаваме да сме в много добра позиция да обслужваме клиентите си“, заяви главният изпълнителен директор Дейвид Соломон.
Общата печалба на банката възлиза на 5,29 млрд. долара или 17,01 долара на акция за тримесечието до 30 септември. Година по-рано печалбата беше 4,10 млрд. долара или 12,25 долара на акция. Анализаторите очакваха печалба от 13,02 долара на акция, сочат оценките, събрани от Ел Ес И Джи (LSEG).
Акциите на „Голдман Сакс“ са поскъпнали с около 1,7 на сто от началото на 2026 г., изоставайки от тези на конкурента „Морган Стенли“ (Morgan Stanley).
Подразделението за инвестиционно банкиране на „Голдман Сакс“ премина през кратко забавяне на сделките. По данни на Ел Ес И Джи обемът на сливанията и придобиванията през третото тримесечие е спаднал с 41 на сто спрямо предходните три месеца до 993 млрд. долара, като за първи път от второто тримесечие на 2025 г. е спаднал под 1 трилион долара.
Приходите от такси за инвестиционно банкиране са нараснали с 21 на сто на годишна база до 3,22 млрд. долара.
През последните години „Голдман Сакс“ разширява дейността си по управление на активи и благосъстояние, за да осигури по-стабилни печалби и да намали зависимостта си от по-непредвидимите подразделения за търговия и инвестиционно банкиране.
В края на миналия месец „Уолстрийт Джърнъл“ съобщи, позовавайки се на запознати с въпроса източници, че „Голдман Сакс“ е обсъждала план главният изпълнителен директор Дейвид Соломон да се оттегли, като бъде заменен от главния оперативен директор Джон Уолдрон още през следващата година.
Говорителят на „Голдман Сакс“ Тони Фрато заяви, че Управителният съвет на банката редовно обсъжда въпроси, свързани с приемствеността в ръководството, но няма окончателно определен план.
Източник: БТА

Основният индекс на БФБ се срина с над 2,7 на сто след рязко поевтиняване на книжата на „Еврохолд България“

Словакия отлага с няколко дни свързването на новия четвърти блок на АЕЦ „Моховце“ към електропреносната мрежа

Франция предупреди, че има опити за намеса в президентските избори, включително от страна на Илон Мъск

КНА: Кипърският заместник-министър по въпросите на корабоплаването ще направи работно посещение в Далечния изток за укрепване на двустранните връзки

Руски сили са поразили два кораба, доставящи военни товари и стоки с двойно предназначение, и други цели, заяви руското министерство на отбраната

Румънският президент Никушор Дан ще разпусне парламента в петък, ако до четвъртък не бъде постигнато споразумение за управлението на страната

Алехандро Давидович Фокина отстрани бившия шампион Хуберт Хуркач от турнира в Шанхай

Частично се ограничава движението по АМ „Струма‘‘ от км 97 до км 105 в посока Кулата

Д-р Евгения Гергова е новият директор на Регионалната здравна инспекция в Монтана

Служител на „Автомагистрали“ ЕАД загина на „Тракия“ при изпълнение на задълженията си, друг е тежко ранен

Управляващата партия в Азербайджан защити въведените правила за училищните униформи след спор за носенето на хиджаб

Печалбата на „Голдман Сакс“ надмина прогнозите на фона на ръст на приходите от търговия с акции

Жътвата на слънчогледа в област Добрич е почти приключила, при царевицата са прибрани около 30 процента от площите

Вратарят Иван Проведел е пред дебют за Интер при домакинството срещу Парма през уикенда

Володимир Зеленски съобщи за сериозни щети по електропреносната мрежа на Украйна след руски удари

Започва есенната инициатива „Да почистим София заедно“ с доброволческа акция край езерата в Южния парк

Започна основният ремонт на 31 км от Дюлинския проход в района на Каблешково, инвестицията е за около 42 млн. евро, каза министър Иван Шишков

Заради катастрофа движението при 24-ти км на автомагистрала „Тракия“ в посока София се осъществява в изпреварващата лента

Веселина Мутафчийска е новият представител на държавата в Съвета на директорите на сливенската болница МБАЛ „Д-р Иван Селимински“

Зеленски съобщи за ответни удари по руски центрове за данни; От „Яндекс“ казаха, че не е ясно дали ударен център подлежи на възстановяване

Колумбия ще премести посолството си в Израел в Йерусалим

Европейски промишлени организации призовават за спешни действия на ЕС по отношение на търговията с Китай

Празник на тиквата се състоя за десета година в димитровградското село Горски извор

Виталий Кличко съобщи за ранени хора и прекъсвания на електричеството след поредната руска атака срещу Киев
-
 Обществопреди 3 месеца
ДАНС твърди, че за година е разкрила десетки шпиони. Повечето са мурзилки
-
 Политикапреди 2 месеца
Спаси София предлага удължено работно време на градския транспорт при късни мачове и големи концерти
-
 Обществопреди 2 месеца
Жители на Елин Пелин ще протестират срещу изграждането на инсинератор край Равно поле
-
 Спортпреди 2 месеца
Вратарят Бентли се присъедини към Ковънтри от Уулвърхяптън
-

 Спортпреди 2 месеца
Зинга Барбоза Фирмино се класира за финала на троен скок на Световното първенство по лека атлетика до 20 години в Юджийн
-
 Политикапреди 2 месеца
ДСБ за образователната програма на ПБ: Риск от идеологически монопол
-
 Политикапреди 2 месеца
Мирчев: Копринков прави за Радев същото като Пеевски – завладява институции, служби, медии
-
 Политикапреди 2 месеца
Зеленски: Благодаря Ви, Илияна Йотова