Икономика
Горивата у нас поевтиняха през изминалата седмица, показват данните на платформата „Фюело“
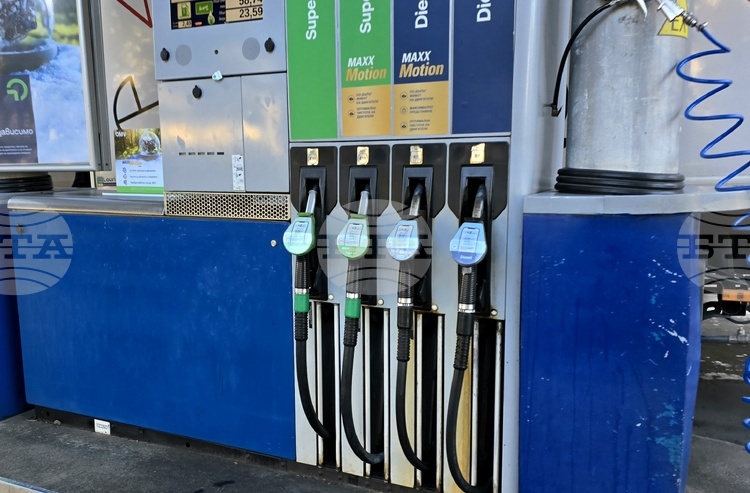
След като горивата поскъпваха плавно, през изминалата седмица цените им тръгнаха надолу, сочат данните на платформата „Фюело“.
Най-масовият бензин А95 е поевтинял средно с 0,01 евро за литър или с 0,59 процента през изминалата седмица. Въпреки това на месечна база този вид бензин е поскъпнал с 0,10 евро или с 6,33 процента.
Бензин А98 премиум е поевтинял с 0,01 евро за литър или с 0,52 на сто през предходната седмица. За месец обаче цената му е нараснала с 0,10 евро или с 5,56 на сто.
Цената на дизела през седмицата се е понижила с 1,53 на сто или с 0,03 евро за литър. Средната цена на този вид гориво през месеца се е повишила с 0,10 евро или с 5,46 процента.
При пропан-бутана няма промяна в цената през седмицата и се търгува по 0,69 евро за литър. През последния месец този вид гориво е поскъпнало с 6,15 процента или 0,04 евро за литър.
Метанът обаче е поскъпнал през изминалата седмица. Средната му цена е нараснала с 0,06 евро за килограм или 4,29 на сто, сочат данните на платформата. За месец поскъпването е с 10,61 на сто или с 0,14 евро за килограм.
/СЛС/
Източник: БТА






Икономика
Петролът поскъпва рязко, след като Доналд Тръмп отхвърли мирното предложение на Иран

Цената на петрола сорт Брент се повиши с над 3 на сто днес, след като президентът на САЩ Доналд Тръмп отхвърли мирното предложение на Иран за прекратяване на конфликта между двете страни и възобновяване на движението през Ормузкия проток, което запази напрежението в Близкия изток, предаде Ройтерс.
Фючърсите на сорта Брент, който е референтен за Европа, поскъпнаха с 3,43 долара, или 3,29 на сто, до 107,75 долара за барел.
Котировките на американския лек суров петрол се повишиха с 2,14 долара, или 2,32 на сто, до 94,55 долара за барел.
Иран представи миналата седмица в Общото събрание на ООН в Ню Йорк предложение за мир, което според Техеран е било предадено на американската страна чрез посредници от Катар. Тръмп заяви в събота, че е отхвърлил предложението, но в телефонно интервю за „Аксиос“ (Axios) в неделя каза, че очаква американските преговарящи да проведат нови разговори с Иран тази седмица.
„Отхвърлянето намали надеждите за незабавен пробив, макар дипломатическите усилия да не са приключили“, заяви Сугандха Сачдева, основател на базираната в Ню Делхи изследователска компания „Ес Ес УелтСтрийт“ (SS WealthStreet).
Цената на Брент се повиши с 0,4 на сто през миналата седмица, докато американският сорт поевтиня със 7,9 на сто на фона на опасенията, че САЩ може да забранят износа на дизелово гориво, за да ограничат рекордно високите цени, което би могло да намали производството на американските рафинерии.
„Рафинираните петролни продукти остават проблемна област, като рекордните цени на дизеловото гориво в САЩ засилват инфлационните рискове и подновяват дебата за евентуални ограничения на износа“, посочиха анализатори от „Ей Ен Зет“ (ANZ) в бележка. Според тях всяко ограничение на износа на дизелово гориво от САЩ би затегнало предлагането извън страната, като европейските цени реагират на перспективата за намаляване на американските доставки.
Междувременно износът на суров петрол от ключови производители в Близкия изток се е възстановил през септември до 12,8 млн. барела дневно – най-високото равнище от началото на войната през февруари, показват предварителни данни на „Кеплър“ (Kpler). Увеличението се дължи на по-високия износ от Саудитска Арабия и Обединените арабски емирства.
Според данните доставките през Ормузкия проток са се възстановили, като се очаква през този месец да достигнат около 7,4 млн. барела дневно. Саудитска Арабия е пренасочила износа от пристанището Янбу на Червено море към източното пристанище Рас Танура след нападения, при които беше повреден петролопроводът „Изток-Запад“.
Източник: БТА
Икономика
Пазарите влизат в седмица на ключови данни за инфлацията и заетостта на фона на скъпия петрол и високите доходности
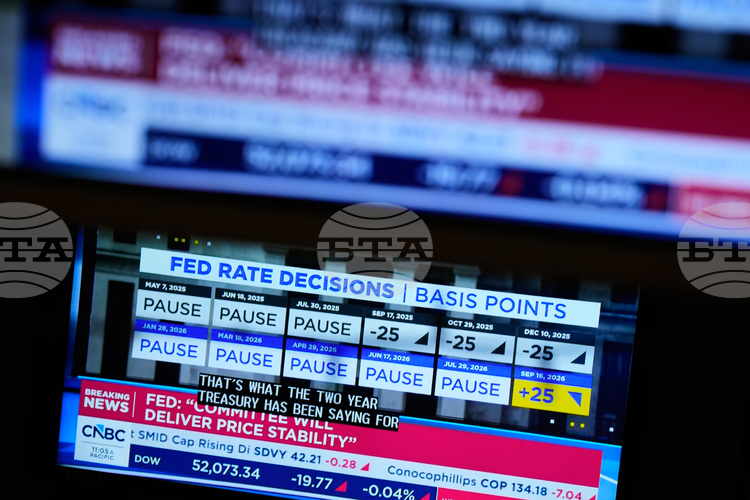
Световните финансови пазари навлизат в новата седмица с необичайна комбинация от устойчив икономически растеж, все още силни корпоративни резултати и нарастващ натиск от инфлацията, високите цени на енергията и доходността на държавните облигации. В центъра на вниманието ще бъдат данните за пазара на труда и инфлацията в САЩ, които могат да определят дали Управлението за Федерален резерв (УФР) ще повиши лихвите за втори пореден път през октомври. В Европа инвеститорите очакват ново ускоряване на инфлацията, което би засилило аргументите за допълнително затягане на паричната политика от Европейската централна банка (ЕЦБ).
Зад всичко това остава цената на енергията. Петролът сорт Брент се задържа около границата от 100 долара за барел след силните колебания през последните седмици, а перспективите продължават да зависят в значителна степен от конфликта в Близкия изток. Сигналите за възможно дипломатическо сближаване между САЩ и Иран временно подкрепиха акциите и понижиха цените на петрола, но анализаторите не приемат това като достатъчно основание за трайно успокоение.
„Фактът, че надеждите за мир от Близкия изток продължават да предизвикват реакции въпреки многобройните разочарования, не бива да ни заблуждава относно тлеещите рискове“, предупреждава Тимо Емден, главен пазарен анализатор в „КапТрейдър“ (CapTrader). „Инвеститорите от двете страни на Атлантическия океан искат дела, а не думи, и съответно надеждни факти“.
Тази зависимост между петрола, инфлацията и лихвените проценти остава определяща и за облигационните пазари. Доходността по 30-годишните американски държавни облигации достигна през изминалата седмица най-високото си равнище от повече от 20 години, а тази по десетгодишните книжа премина над внимателно следената граница от 5 на сто. „Предвид динамиката на пазара на ценни книжа с фиксирана доходност през последните няколко месеца, не е изключено нещата да се влошат доста бързо“, смята Матю Мейли, главен пазарен стратег в „Милър Табак“ (Miller Tabak).
Уолстрийт изглежда силен, но картината под повърхността е различна
Американският фондов пазар засега издържа на комбинацията от високи лихви, доходност на облигациите и скъпа енергия. Индексът S&P 500 остава на по-малко от 1 на сто под рекорда си от средата на август и е нараснал с около 13 на сто от началото на годината. Технологичните компании и инвестиционният бум около изкуствения интелект продължават да бъдат основна опора за пазара.
Широчината на възхода обаче се свива. Осем от 11-те сектора в S&P 500 са на отрицателна територия през септември, а равнопретеглената версия на индекса, която дава по-добра представа за представянето на средната компания, е загубила около 4 на сто. „Средните стойности се държат добре, но средната акция – не“, казва Пол Нолте от „Мърфи енд Силвест Уелт Мениджмънт“ (Murphy & Sylvest Wealth Management). „Под повърхността се наблюдава известно отслабване.“
По-оптимистична е оценката на „Райфайзен Рисърч“ (Raiffeisen Research). Според анализаторите високите цени на петрола, инфлационният риск и доходността по облигациите засега не са достатъчни, за да прекъснат възхода на акциите, тъй като глобалната икономика остава стабилна, а корпоративните печалби са силни. Банката отбелязва и че печалбите на американските компании са нараснали по-бързо от цените на акциите, което е понижило съотношението цена/печалба, макар американският пазар да остава скъп.
Подобна е оценката на германската „Хаспа“ (Haspa), според която започващият през октомври сезон на отчетите може отново да се превърне в положителен катализатор, особено ако технологичните компании запазят двуцифрения ръст на приходите. Банката обаче вече вижда и облигациите като по-привлекателни след силното повишение на доходността.
Заетостта и PCE ще определят следващия ход на УФР
След повишението на лихвите с 25 базисни пункта на 16 септември пазарите вече гледат към заседанието на УФР през октомври. Фючърсите върху федералните фондове оценяват вероятността за ново увеличение на над 60 на сто. Затова докладът за пазара на труда в петък и данните за индекса на цените на личните потребителски разходи (PCE) в сряда се превръщат в двете основни събития за седмицата.
Консенсусът в анкета на Ройтерс е за около 100 000 нови работни места през септември и повишаване на безработицата до 4,2 на сто. „Уелс Фарго“ (Wells Fargo) е малко по-предпазлива и очаква 90 000 нови работни места, но запазване на безработицата на 4,1 на сто. Банката прогнозира и увеличение на средното почасово възнаграждение с 0,3 на сто спрямо август и 3,2 на сто на годишна база.
Джеймс Найтли от Ай Ен Джи (ING) определя доклада за заетостта като първия от двата показателя, които до голяма степен ще определят октомврийското решение на УФР. Според него данните трябва да бъдат достатъчно силни, за да „оставят възможността за повишение на лихвите през октомври“.
Джим Бейрд от „Плант Моран Файненшъл Адвайзърс“ (Plante Moran Financial Advisors) вижда сравнително тесен диапазон за благоприятен за акциите резултат. „Пазарът би бил доста доволен от добър, но не и изключителен доклад за заетостта“, казва той. Прекалено силни данни според него могат да предизвикат отрицателна реакция, защото биха затвърдили очакванията за ново увеличение на лихвите.
PCE ще допълни картината. Последните налични данни показаха основна инфлация от 3,3 на сто на годишна база през юли. „Уелс Фарго“ очаква през август общият показател да нарасне с 0,4 на сто спрямо предходния месец. Пол Нолте смята, че дори леко понижение на инфлационната тенденция би могло да върне част от оптимизма на пазарите.
Рискът е силната икономика да позволи на УФР да остане твърд по отношение на инфлацията. „Блумбърг Икономикс“ (Bloomberg Economics) очаква реалното потребление през третото тримесечие да нарасне с над 3 на сто на годишна база, а личните доходи да са се увеличили с 0,5 на сто през август.
Тъкмо устойчивостта на икономиката кара някои анализатори да остават оптимисти за акциите. Други виждат риск от по-неприятна комбинация. „Над пазарите все повече витае рискът от стагфлация“, предупреждава Андреас Липков от „Си Ем Си Маркетс“ (CMC Markets). „За акциите комбинацията от упорита инфлация и слаб растеж е особено неприятна, защото тя почти не оставя на централните банки възможност за провеждане на подкрепяща парична политика.“
Европа, Близкият изток и Африка
В Европа основният акцент през седмицата ще бъде върху инфлацията. Предварителни данни ще бъдат публикувани за еврозоната и за най-големите ѝ икономики, включително Германия, Франция, Италия и Испания. Очакванията са за ново ускоряване на ценовия натиск, движено до голяма степен от енергията. Според различните прогнози в предоставените анализи годишната инфлация в еврозоната може да достигне между 3,5 и 3,7 на сто, което би било най-високото ѝ равнище от около три години. За основната инфлация прогнозата е около 2,6 на сто.
Данните от Испания се очакват във вторник, тези от Франция, Италия и Германия в сряда, а общата картина за еврозоната ще стане ясна в петък. Особено внимание ще бъде отделено на това дали поскъпването на енергията започва да се пренася по-осезаемо върху останалите компоненти на потребителските цени. „Вниманието отново ще бъде насочено към това дали се появяват признаци за вторични ефекти“, посочва Берт Колин от Ай Ен Джи (ING).
Една от представените прогнози очаква инфлацията да достигне 3 на сто средно за 2026 г., преди да се понижи до 2,6 на сто през 2027 г. вследствие на очакваното облекчаване на енергийния натиск. Анализът обаче отчита, че производствените цени вече са достигнали ръст от 3 на сто на годишна база през юли и могат постепенно да се пренасят върху цените на стоките. При услугите засега няма подобно ускорение, но по-силното търсене и евентуалното последващо увеличение на заплатите създават риск инфлационният натиск да се разшири. На този фон прогнозата е ЕЦБ да повиши депозитната лихва с още 25 базисни пункта през декември до 2,75 на сто, където би могъл да бъде достигнат върхът на цикъла. Пазарите обаче в момента отразяват в цените три допълнителни увеличения с по 25 базисни пункта до септември 2027 година.
Икономическите показатели засега дават на ЕЦБ пространство за подобна политика. През септември Пи Ем Ай индексът за преработващата промишленост в еврозоната се задържа на 52,7 пункта при очаквани 52,6 пункта, този за услугите се повиши от 51,6 до 53 пункта, а съставният индекс нарасна от 52 до 53,1 пункта при прогноза за 51,7 пункта. „Райфайзен Рисърч“ (Raiffeisen Research) вижда в тези данни доказателство, че подобрението в промишлеността започва да се пренася и към услугите въпреки високите енергийни разходи.
Във вторник се очакват и показателите за доверието на бизнеса и потребителите в еврозоната. В четвъртък ще бъдат публикувани окончателните PMI индекси за преработващата промишленост в Испания, Италия, Франция, Германия и еврозоната, както и данните за безработицата в еврозоната. Очакванията са тя да остане 6,4 на сто за трети пореден месец. Безработицата в Германия също се прогнозира да се задържи на 6,4 на сто, най-високото равнище от 2020 година. Сред останалите показатели са продажбите на дребно в Германия и данните за безработицата във Франция, Италия и Испания.
Президентът на ЕЦБ Кристин Лагард ще говори в понеделник пред Комисията по икономически и парични въпроси на Европейския парламент. През седмицата са предвидени изказвания и на други представители на централната банка, които ще бъдат следени за сигнали доколко ускоряването на инфлацията променя оценката им за необходимостта от нови увеличения на лихвите.
Активен ще бъде и европейският пазар на държавен дълг. Белгия ще проведе аукцион в понеделник, Италия във вторник, а Германия ще предложи в сряда облигации с падеж през август 2036 година. Испания и Франция ще проведат аукциони в четвъртък. Нидерландия ще предложи във вторник нова дългосрочна облигация с падеж през януари 2048 година.
Във Великобритания вниманието ще бъде към окончателните данни за БВП и бизнес инвестициите през второто тримесечие, които се очакват в сряда, както и към окончателния производствен PMI за септември в четвъртък. Във вторник „Банк ъв Ингланд“ (Bank of England, английската централна банка) ще публикува данните за ипотечното и потребителското кредитиране през август, а в петък се очаква проучването ѝ „Decision Maker Panel“. Пазарите продължават да оценяват вероятността за повишаване на британските лихви през ноември, особено ако енергийните цени останат високи.
През седмицата са планирани и няколко изяви на представители на английската централна банка, включително на управителя Андрю Бейли. Великобритания ще предложи на пазара и държавни облигации с падеж през 2036 г. във вторник.
В Швейцария в четвъртък ще бъдат публикувани данните за инфлацията през септември, като очакванията са тя да достигне 1 на сто, което би било най-високият темп от две години. Швейцарската национална банка (централната банка на страната) наскоро запази лихвите без промяна и заяви, че паричната политика остава подходяща за поддържане на ценовата стабилност. Анализаторите на „Номура“ (Nomura) очакват ШНБ да задържи лихвата на нула поне до края на 2027 година. Банката ще публикува и информация за валутните си интервенции през второто тримесечие.
В Швеция ще бъде публикуван протоколът от последното заседание на „Риксбанк“ (Riksbank), която даде по-ясни сигнали за възможно бъдещо затягане на политиката, а в сряда страната ще проведе аукцион за държавни облигации. В Турция се очакват данни за безработицата и търговския баланс. Румъния е в календара на „Ес енд Пи Глоубъл Рейтингс“ (S&P Global Ratings) за възможна актуализация на кредитния рейтинг в петък.
Близкият изток остава един от основните външни фактори за всички тези прогнози. Развитието на конфликта около Иран и перспективите за нормализиране на движението през Ормузкия проток ще продължат да влияят пряко върху цените на петрола и газа, инфлационните очаквания и доходността на облигациите. Пазарите ще следят едновременно възможността за дипломатически напредък и риска от нова ескалация.
В Африка паричната политика също ще бъде повлияна от външния ценови натиск. Очакванията са централната банка на Мозамбик да запази основната си лихва на 9,25 на сто в сряда, докато оценява отражението на войните в Иран и Украйна върху инфлационната перспектива. В Замбия дефлацията може да доведе до четвърто поредно понижение на лихвените проценти.
Северна Америка
В САЩ календарът е особено натоварен, като данните за пазара на труда и инфлацията ще определят очакванията за следващото решение на УФР. Основното събитие ще бъде докладът за заетостта извън селското стопанство през септември. Консенсусът в анкетата на Ройтерс е за около 100 000 нови работни места и повишение на безработицата от 4,1 до 4,2 на сто. „Уелс Фарго“ е малко по-предпазлива и очаква 90 000 нови работни места и безработица от 4,1 на сто.
Значението на доклада е особено голямо след повишението на лихвата на УФР с 25 базисни пункта на 16 септември. Пазарите вече оценяват вероятността за второ поредно увеличение през октомври на над 60 на сто. Джеймс Найтли от Ай Ен Джи определя доклада за заетостта като първия от двата ключови показателя, които могат до голяма степен да определят решението. Според него данните трябва да бъдат достатъчно солидни, за да „оставят възможността за повишение на лихвите през октомври“.
Преди петъчния доклад инвеститорите ще получат серия от предварителни сигнали за пазара на труда. Във вторник ще бъдат публикувани данните за свободните работни места по JOLTS за август, като очакванията са броят им да се понижи до 7,23 млн. от 7,27 млн. през юли. В сряда се очаква докладът на Ей Ди Пи (ADP) за частната заетост, за който прогнозата е за 70 000 нови работни места, а в четвъртък ще бъдат публикувани седмичните молби за помощи при безработица.
В сряда ще бъде публикуван и предпочитаният от централната банка показател за инфлацията PCE. Очаква се общият индекс да нарасне с 0,4 на сто спрямо юли, а основният, без храните и енергията, с 0,3 на сто, след като и двата показателя се увеличиха с по 0,2 на сто през предходния месец. Последните налични данни показаха годишна основна PCE инфлация от 3,3 на сто, значително над целта на УФР от 2 на сто.
„Уелс Фарго“ очаква личните разходи да нараснат с 0,8 на сто през август, а доходите с 0,5 на сто. При реализиране на прогнозата за месечен PCE от 0,4 на сто реалните потребителски разходи биха се увеличили с около 0,4 на сто. Банката смята, че данните ще продължат да показват устойчива американска икономика, подкрепена от капиталовите разходи във високите технологии и потреблението.
Според Анна Уон, Андрю Сачер и Елиза Уингър от „Блумбърг Икономикс“ наличните данни предполагат, че реалното потребление през третото тримесечие се движи към ръст от над 3 на сто на годишна база, а личните доходи вероятно са се увеличили с 0,5 на сто през август.
В сряда Бюрото за икономически анализи ще публикува също окончателната оценка за БВП през второто тримесечие и годишните ревизии на националните сметки от началото на 2021 г. насам. Методологични промени ще засегнат и статистиката за потребителските разходи и PCE.
Във вторник ще бъде публикуван индексът на потребителското доверие на „Конфърънс Борд“ (The Conference Board), след като през август доверието спадна до седеммесечно дъно. В четвъртък се очаква производственият индекс Ай Ес Ем (ISM) за септември. В календара са още фабричните поръчки, предварителният търговски баланс при стоките, запасите на едро, индексът на жилищните цени „Кейс-Шилър“ (Case-Shiller), производственият индекс на офиса на УФР в Далас и PMI за Чикаго.
Корпоративният календар включва резултатите на производителя на чипове „Майкрон Текнолъджи“ (Micron Technology) и производителя на спортни стоки „Найки“ (Nike). Особено внимание ще бъде насочено към „Майкрон“, тъй като полупроводниковите компании остават сред основните печеливши от инвестиционния цикъл, свързан с изкуствения интелект.
В Канада във вторник се очакват данните за БВП през юли след по-големия от прогнозираното спад от 1,1 на сто на месечна база на продажбите на дребно. Прогнозите са икономиката практически да е стагнирала през юли вследствие на по-слабото производство и потребление. Предварителната оценка за август ще даде допълнителна информация за икономическата динамика. Представителите на Канадската централна банка Тони Гравел и Каролин Роджърс ще говорят през седмицата.
Азия и Азиатско-тихоокеанският регион
В Азия седмицата ще премине под знака на решенията на централните банки, инфлацията и серията индекси на мениджърите по поръчки. По-високите глобални разходи за финансиране, цените на енергията и климатичните рискове поставят централните банки пред труден избор между ограничаване на инфлацията и запазване на икономическия растеж.
В Китай седмицата ще бъде съкратена заради Националния празник, като местните пазари ще останат затворени от 1 до 7 октомври. Преди това инвеститорите ще получат индексите PMI за септември и данните за индустриалните печалби през август. Очаква се показателите както на Националното статистическо бюро, така и на частното проучване „РейтингДог“ (RatingDog) да покажат известно подобрение.
Ай Ен Джи прогнозира официалният производствен PMI да достигне 50,1 пункта, което би означавало връщане над границата от 50 пункта между свиване и растеж, докато непроизводственият показател се очаква на 49,2 пункта. Частният PMI на „РейтингДог“, който обхваща по-голям дял експортно ориентирани компании, също ще бъде публикуван в сряда. Индустриалните печалби за август се очаква да покажат умерена корпоративна рентабилност, но все пак подобрение спрямо по-слабите периоди от предишни години.
В Япония инвеститорите ще следят „Танкан“, ключовото тримесечно проучване на „Банк ъв Джапан“ (Bank of Japan). Очакванията са индексът за перспективите на големите производители да достигне 22 пункта, а друга прогноза в предоставените материали сочи, че настроенията сред големите производители могат да бъдат най-силни от декември 2017 година.
Ще бъде публикувано и „Обобщението на мненията“ от септемврийското заседание на „Банк ъв Джапан“, на което основната лихва беше повишена до 1,25 на сто. В сряда се очакват данните за промишленото производство през август, като прогнозата е за ръст от 1,7 на сто, и продажбите на дребно, за които се очаква годишният растеж да се забави до 3,3 на сто. Безработицата вероятно ще остане 2,4 на сто, а основната инфлация в Токио се очаква да се ускори от 1,8 до 2,4 на сто.
Инвеститорите ще следят и японския облигационен пазар, където доходността достигна многогодишни върхове заедно с глобалната разпродажба на държавен дълг. В понеделник Банката на Япония планира директни покупки на държавни облигации с различни матуритети, във вторник финансовото министерство ще предложи 40-годишни книжа, а в сряда предстои аукцион на двегодишни облигации. Ново отслабване на йената би могло отново да засили спекулациите за валутна интервенция.
В Австралия във вторник Резервната банка на Австралия ще обяви решението си за лихвите. Широките очаквания са за увеличение с 25 базисни пункта до 4,60 на сто, четвърто от началото на годината. „Уелс Фарго“ смята, че това ще бъде крайната лихва в цикъла, докато други анализатори оставят отворена възможността за още едно увеличение през ноември.
Пазарите ще следят пресконференцията на управителката Мишел Булок и разпределението на гласовете в деветчленния управителен съвет. В сряда се очакват данните за австралийската инфлация през август. Ще бъдат публикувани още разрешенията за строеж, при които се прогнозира месечен спад от 0,9 на сто, кредитите за частния сектор с очакван ръст от 0,5 на сто и търговският баланс, при който се предвижда леко увеличение на излишъка.
В Южна Корея в четвъртък се очакват данните за външната търговия, а в петък за инфлацията. Джин-Ук Ким от „Ситигруп“ (Citigroup) очаква търговският излишък да достигне рекордните 42,7 млрд. долара спрямо 34,79 млрд. долара през август. Според прогнозата му износът може да нарасне с 68,4 на сто на годишна база, подкрепен от полупроводниците, докато вносът се очаква да се увеличи с 21 на сто.
„Ситигруп“ очаква южнокорейската инфлация да остане 3 на сто през септември след 3,1 на сто през август и значително над целта на централната банка от 2 на сто. Натискът върху цените на месечна база може да бъде подсилен от храните, туристическите услуги около празника Чусок и края на временните намаления на тарифите за електроенергия.
В Индия се очаква растежът на промишленото производство да се забави до 6 на сто. Индонезия ще публикува в четвъртък данните за търговията през август и инфлацията през септември. Дженифър Кусума от Ей Ен Зет (ANZ) прогнозира инфлацията да се ускори леко от 3,2 до 3,3 на сто заради по-високите цени на храните, но да остане в целевия диапазон на централната банка.
Уон Сиан Йон от Ар Ейч Би (RHB) предупреждава, че индонезийският износ може да загуби скорост през втората половина на годината заради по-слабото глобално търсене и динамиката при въглищата, палмовото масло и никела, докато силният внос на капиталови стоки и суровини може да расте по-бързо от износа.
В останалата част от региона се очакват инфлационни данни от Виетнам, а търговска статистика от Виетнам и Филипините. Виетнам ще публикува и БВП за третото тримесечие. Данни за производствените цени се очакват от Малайзия, Сингапур и Филипините. Производствени PMI индекси ще бъдат публикувани в Индонезия, Малайзия, Филипините, Сингапур, Южна Корея, Тайван, Тайланд и Виетнам.
Латинска Америка
В Латинска Америка седмицата ще бъде доминирана от икономическите данни от Бразилия и заседанието на централната банка на Колумбия, а бразилските президентски избори на 4 октомври ще бъдат допълнителен фактор за местните финансови пазари.
В Бразилия предстои публикуването на широк набор показатели, включително данните за общия държавен дълг през август, бюджетния баланс и съотношението на дълга към БВП. Инвеститорите ще получат също статистика за текущата сметка, преките чуждестранни инвестиции, кредитирането, безработицата и създаването на работни места, както и оценката на централната банка за състоянието на икономиката.
На 4 октомври в страната предстоят президентски избори. Финансовите пазари ще следят новите социологически проучвания и икономическите предложения на кандидатите, особено по отношение на бюджетната политика и държавния дълг. Предвид политическия характер на надпреварата развитието на изборите следва да се разглежда отделно от чисто икономическите показатели, които ще бъдат публикувани през седмицата.
В Чили основният показател ще бъде икономическата активност през август. През юли тя се понижи с 1,7 на сто, като част от спада беше свързан с тежките бури, прекъснали работата на някои минни предприятия. Централната банка вече понижи прогнозата си за икономическия растеж през тази година до едва 0,25-0,75 на сто, позовавайки се на опасения, че слабостта може да се окаже по-продължителна от очакваното.
Мексико ще публикува данните за външната търговия, кредитирането, бюджетния баланс и паричните преводи през август, както и месечното проучване сред икономисти на централната банка. Допълнителен фактор за перспективите пред търговията остават отношенията със САЩ, след като представители на двете страни съобщиха на 23 септември, че четвъртият кръг от преговорите по преразглеждането на споразумението USMCA е отложен за следващия месец.
Колумбия ще бъде единствената голяма икономика в региона с решение за паричната политика през седмицата. Ранните прогнози са централната банка да остави основната лихва без промяна на 12 на сто за второ поредно заседание. Инфлацията през август се оказа по-висока от очакваното, но анализаторите смятат, че поскъпването на песото, отслабването на икономическата активност и по-слабото вътрешно търсене могат да убедят мнозинството в управителния съвет да запази лихвите без промяна.
Така основният въпрос за пазарите през седмицата ще бъде дали устойчивият икономически растеж и корпоративните печалби могат да продължат да компенсират все по-високата цена на капитала. Засега акциите показват забележителна устойчивост, но петрол около 100 долара, доходност по американските облигации над 5 на сто и инфлация, която отново ускорява от двете страни на Атлантика, оставят все по-малко пространство за грешка.
Източник: БТА
Икономика
Тридневен форум „Фермери и пазари – конкурентни чрез устойчивост“ събира земеделския сектор в София от днес
Българският фермерски съюз организира форум „Фермери и пазари – конкурентни чрез устойчивост“, който започва днес и ще продължи до 30 септември в София. Инициативата е замислена като пространство за диалог, обмен на знания и представяне на практически решения за развитието на българското земеделие, съобщиха от Съюза.
Първата сесия на форума е озаглавена „Дигитален маркетинг и онлайн присъствие за фермери и производители на храни“. Тя ще търси отговорите на въпросите как един фермер може да превърне качествения си продукт в разпознаваема марка и да достигне до повече клиенти чрез интернет; какви социални мрежи да използва, има ли нужда от собствен сайт или онлайн магазин. Сесията ще се състои днес, 28 септември, в залата на Централния кооперативен съюз (ЦКС) на улица „Георги С. Раковски“ 99 в София. Началото е в 9:30 часа.
Организаторите поставят акцент и върху необходимостта българските производители да бъдат по-близо до потребителите, като развиват директни канали за продажба, създават силни местни марки и използват съвременни технологии за представяне и маркетиране на продукцията си.
Откриването на втората сесия ще бъде на 29 септември от 10:00 часа в хотел „ИнтерКонтинентал София“. Основният акцент тук е поставен върху това как земеделските производители могат да бъдат по-конкурентоспособни не само чрез увеличаване на продукцията, но и чрез създаване на по-висока добавена стойност. Сред ключовите теми са развитието на местните и регионалните пазари, късите вериги на доставки, директните продажби и по-силното присъствие на българските фермерски продукти.
Във форума ще участват представители на Министерството на земеделието и храните, Комисията по земеделието, храните и горите към Народното събрание, Националното сдружение на общините в Република България, аграрни университети, научноизследователски институции, браншови организации, производители и преработватели. Модератор ще бъде председателят на Българския фермерски съюз Георги Стоянов.
На 30 септември 2026 г. ще се проведе третата сесия, посветена на прилагането на принципите на Новия европейски Баухаус (New European Bauhaus – NEB) в земеделието и развитието на селските райони. Тя отново ще се състои в залата на ЦКС в София, на последния 14-и етаж. Началото е в 9:30 часа.
Фокусът на срещата е поставен върху търсенето на практически решения, които съчетават устойчивост, естетика и приобщаване – три основни измерения на Новия европейски Баухаус. Идеята е принципите на инициативата да бъдат разгледани не само като европейска концепция, но и като възможност за конкретни действия в земеделските стопанства и селските общности.
Източник: БТА

Дрон е навлязъл във въздушното пространство на Румъния

Петролът поскъпва рязко, след като Доналд Тръмп отхвърли мирното предложение на Иран

Броят на заразените с ебола в ДР Конго надхвърли осем хиляди души

Баскетболният Рилски спортист победи Ботев Академик в приятелски двубой

Джеймс Трафорд: „Мечтата на всеки вратар и всеки футболист е да играе за Англия и да бъде титуляр“

Ива Михайлова преди делото в Кочани, Северна Македония: Здравословното ми състояние се влошава, държавата ме държи като заложник

Горивата у нас поевтиняха през изминалата седмица, показват данните на платформата „Фюело“

Лионел Меси отново се разписа, но Интер Маями допусна поражение в Мейджър Лийг Сокър

Тръмп предложи на Китай да му продава оръжия, заяви американският посланик в Пекин

Американецът Брендън МакНълти спечели световната титла в шосейното колоездене

Саудитският външен министър пристигна във Вашингтон за среща с Рубио

Гърция победи Германия в домакинския дебют на Юрген Клоп, Португалия се справи с Норвегия за втори успех в Лигата на нациите

Турция не е против електрическия интерконектор между Гърция и Кипър, но иска да й бъде поискано разрешение за полагането му, пише „Хюриет“

Външният министър на Германия предупреди за ескалация на руската агресия в Европа

Звездата на съперника на Левски в Лига Европа Съндърланд Енцо Льо Фе продължи договора си с клуба до 2031 година

Женският национален отбор на България победи Украйна на Шахматната Олимпиада, мъжете загубиха от Нидерландия

Това е моментът на успех за Черна гора и това поколение трябва да довърши европейския ѝ път, заяви черногорският президент в Ню Йорк

Водачката в схемата Елена Остапенко допусна загуба във втория кръг на турнира по тенис от сериите УТА 250 в Сеул

Във Варна ще бъде създадена Национална асоциация на висшите училища, изучаващи туризъм

КАБАР: Президентът на Киргизстан призова за постоянни места в Съвета за сигурност на ООН за Африка и Латинска Америка

Вилиана Костадинова и Кристиан Манолов влизат на финала на темповата комбинация на Световното първенство по спортна акробатика в Пезаро

Транспортната комисия не подкрепи промени за фонда за пътна безопасност и отпадане на стикера за „Гражданска отговорност“

Весела Лечева разговаря с президента на Олимпийския съвет на Азия шейх Джоаан бин Хамад Ал Тани

Американското военно присъствие се подновява в Литва, която пред ООН обяви Русия за „най-голямата заплаха за световния ред“
-
 Икономикапреди 3 месеца
„Енвидиа“ губи позиции на китайския пазар на чипове за изкуствен интелект за сметка на местни производители, най-вече -„Хуавей“
-
 Обществопреди 2 месеца
ДАНС твърди, че за година е разкрила десетки шпиони. Повечето са мурзилки
-
 Обществопреди 1 месец
Жители на Елин Пелин ще протестират срещу изграждането на инсинератор край Равно поле
-
 Политикапреди 1 месец
Спаси София предлага удължено работно време на градския транспорт при късни мачове и големи концерти
-

 Спортпреди 2 месеца
Зинга Барбоза Фирмино се класира за финала на троен скок на Световното първенство по лека атлетика до 20 години в Юджийн
-
 Спортпреди 1 месец
Вратарят Бентли се присъедини към Ковънтри от Уулвърхяптън
-
 Политикапреди 1 месец
Мирчев: Копринков прави за Радев същото като Пеевски – завладява институции, служби, медии
-
 Политикапреди 1 месец
ДСБ за образователната програма на ПБ: Риск от идеологически монопол